Autor: veeresh

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticket

Como mudar um modelo de decisão sem abrir um ticket

Reformulando a pergunta

“Mudar um modelo de decisão sem abrir um ticket” parece, a princípio, um pedido para contornar a governança. Uma leitura mais produtiva encara isso como uma questão de design: por que o ticket existe, e os controles que ele representa devem continuar sendo administrados por um processo de gestão de mudanças que fica fora do ambiente de tomada de decisão?

Na tomada de decisão corporativa, a governança cumpre um conjunto definido de objetivos. As mudanças precisam ser atribuíveis a um autor identificável, revisáveis antes de entrarem em vigor e testáveis em relação aos resultados esperados. As organizações precisam controlar quem pode realizá-las, entender seu impacto posterior e manter um caminho para intervir quando o comportamento se desvia da intenção. Esses requisitos são mais críticos onde a decisão determina a elegibilidade de crédito, o preço, a intervenção em casos de fraude e o tratamento do cliente, e onde uma mudança mal governada pode afetar grandes populações antes de ser percebida. Tradicionalmente, esses objetivos foram perseguidos por meio do volume: aprovações sequenciais e uma revisão uniforme aplicada a toda mudança, independentemente do seu risco. No entanto, o rigor vem do que realmente é examinado, não de quantas pessoas o aprovam. Um modelo otimizado mantém os mesmos requisitos — documentação, testes, rastreabilidade e responsabilização — mas os aplica em níveis baseados em risco, de modo que as salvaguardas permanecem enquanto a fricção diminui e a velocidade deixa de ser sacrificada em nome da segurança. O ticket, sob essa ótica, é apenas um instrumento administrativo, separado dos objetivos de controle que ele foi criado para atender.

Por que isso importa mais à medida que a inteligência de decisões evolui

Essa distinção se torna mais relevante à medida que a inteligência de decisões evolui. A Pesquisa Agenda do CDAO (Chief Data and Analytics Officer) de 2024, realizada pela Gartner, constatou que um terço das organizações já implementou a inteligência de decisões — a prática de combinar dados, análise e IA em fluxos de decisão que apoiam ou automatizam julgamentos complexos. Desde então, a Gartner previu que, até 2027, metade das decisões empresariais serão potencializadas ou automatizadas por agentes de IA dedicados à inteligência de decisões. À medida que uma inteligência maior passa a atuar na própria decisão, os mecanismos que regem as mudanças na lógica de decisão merecem um escrutínio equivalente.

Levando o controle para dentro da plataforma

A Provenir mostra o quanto desse controle pode residir dentro do próprio ambiente de tomada de decisão, em vez de ao redor dele. As equipes de negócio configuram, testam e implantam a lógica de decisão diretamente, enquanto o fluxo de trabalho permanece auditável e com controle de versão. As capacidades de campeão/desafiante permitem avaliar estratégias concorrentes, inclusive com dados reais de produção, antes de entrar em operação. Regras configuráveis determinam quando uma mudança deve ser interrompida para revisão manual. Cada capacidade reconstitui algo que o ticket existia para garantir: um registro do que mudou, um meio de comparar resultados e um ponto definido em que o julgamento humano é necessário.

Da correção operacional à vantagem estratégica

Quando enquadrada estrategicamente, a eliminação do ticket representa menos uma organização operacional do que uma mudança no modelo de negócios e em onde está a vantagem competitiva. Um modelo de decisão raramente é, por si só, uma vantagem duradoura, já que as técnicas são publicadas e capacidades comparáveis podem ser adquiridas; o que resiste à imitação é a capacidade organizacional de mudar a lógica de decisão de forma rápida e segura em grande escala — uma capacidade dinâmica pela qual uma empresa reconfigura continuamente suas regras de decisão à medida que as condições mudam. Como essa capacidade surge de muitos elementos que interagem entre si, entre eles a configuração da plataforma, a disciplina de controle de versão, as rotinas de campeão/desafiante e as permissões calibradas, os concorrentes não conseguem identificar facilmente o que produz essa taxa superior de mudança segura. Essa ambiguidade causal é, em si, uma barreira à imitação, e transforma um processo de mudança mais rápido e mais seguro, de um ganho operacional passageiro, em uma posição defensável: a função de decisão passa de emitir decisões individuais a acumular diversas mudanças governadas e validadas por evidências, até formar uma vantagem que novos entrantes dificilmente conseguem alcançar.

A supervisão também está mudando

Isso reformula a própria supervisão. A interpretabilidade e a explicabilidade têm deslocado cada vez mais a governança da auditoria posterior para uma responsabilização contínua e incorporada. Onde a supervisão antes se apoiava em testar resultados e confiar que um modelo funcionava, hoje ela tende a exigir evidências de por que funciona: a importância documentada das variáveis (feature importance), a lógica de decisão e o raciocínio rastreável por trás de cada pontuação ou alerta. Os frameworks de governança exigem cada vez mais artefatos de explicabilidade além das métricas de desempenho, entre eles fichas de modelo (model cards), registros de decisão e justificativas em linguagem simples que as áreas jurídica, de compliance e de auditoria consigam entender, não apenas os estatísticos. Isso amplia o grupo de participantes, trazendo as equipes de risco, compliance e jurídico para as mudanças de modelo em uma etapa mais inicial, porque elas conseguem entender o que está sendo alterado, e faz de cada atualização algo que a organização pode defender, e não apenas implantar. A lógica econômica aponta na mesma direção: a pesquisa State of AI da McKinsey, de março de 2025, constatou que a supervisão da governança de IA pelo CEO está entre os fatores mais correlacionados a um maior impacto autodeclarado nos resultados financeiros gerado pela IA generativa, posicionando a governança menos como uma restrição ao valor e mais como uma condição para gerar esse valor.

Onde a governança deve estar

Para a tomada de decisão, a implicação é que a governança deve estar no design e na operação da própria plataforma, com auditabilidade, controle de versão, testes, permissões, monitoramento e pontos definidos de intervenção humana incorporados ao ciclo de vida da tomada de decisão, em vez de administrados ao lado dele. Eliminar um ticket é legítimo apenas quando o controle que ele representava tiver sido comprovadamente coberto em outro lugar. Quando essa condição é atendida, a empresa não simplesmente eliminou uma etapa: ela realocou uma fonte de vantagem para uma capacidade que os concorrentes têm dificuldade de observar, e ainda mais dificuldade de replicar.

A maturidade de uma capacidade de decisão deve ser avaliada com base em critérios que vão além da velocidade e da precisão de decisões individuais. Um indicador igualmente revelador é a capacidade de modificar a lógica de decisão de forma eficiente, mantendo-se a integridade dos padrões que regem tais alterações, bem como se essa combinação é suficientemente distintiva para constituir uma vantagem estratégica, e não uma mera conveniência operacional.
Bharati Mohan

Bharati Mohan

Escrito por:

Vice President, Global Applied Intelligence, Provenir

Fernando

Fernando Moreno Fernandez

Escrito por:

Vice President, Global Applied Intelligence, Provenir

Latest Resources

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...
Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...
Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...
A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

PR Chartis

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito e Prevenção à Fraude

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito e Prevenção à Fraude

Este reconhecimento independente, tanto em crédito quanto em fraude, reforça a amplitude da Plataforma de Decision Intelligence da Provenir, que abrange desde a originação até todo o ciclo de vida do cliente.

[PARSIPPANY, NJ – 21 de Setembro de 2026] – A Provenir, Plataforma de Decision Intelligence para provedores de serviços financeiros, anunciou hoje que foi nomeada Líder de Categoria em dois relatórios 2026 do RiskTech Quadrant® da Chartis: Soluções de Prevenção à Fraude Empresarial e Soluções de Gestão de Carteira de Crédito, uma confirmação independente de que uma única plataforma de decisão pode liderar em dois domínios de risco tradicionalmente separados. A Chartis também reconheceu a Provenir, incluindo posições de Melhor da Categoria, em outros quatro quadrantes que abrangem o restante do panorama de crédito e fraude, desde empréstimos de varejo e crédito alternativo até crédito de atacado e fraude de pagamentos.

A Chartis Research é a empresa de análise especializada em tecnologia de risco para o setor de serviços financeiros, e seus relatórios RiskTech Quadrant® são amplamente reconhecidos como referência do setor.

“O principal diferencial da Provenir é sua flexibilidade,”

afirmou Philip Mackenzie, Pesquisador Principal da Chartis.

“A configurabilidade foi destacada em dados, orquestração e analytics, resultando em uma solução altamente adaptável. Isso, combinado com sua ampla cobertura de prevenção à fraude, a posicionou como Líder de Categoria no RiskTech Quadrant® de Prevenção à Fraude Empresarial da Chartis e como Solução Corporativa no Quadrant de Plataformas de Prevenção à Fraude da Chartis”.

David Mirfield, Diretor de Produto da Provenir, declarou:

“Este reconhecimento reflete como nossos clientes realmente utilizam a plataforma, estendendo a tomada de decisão muito além da aprovação de novos empréstimos para a expansão de receita, o monitoramento contínuo de risco e cobranças dos clientes que já possuem. Diante de condições econômicas que levam mais instituições a focar na saúde das carteiras existentes, essa capacidade de cobertura de todo o ciclo de vida é onde vemos a maior demanda”.

O posicionamento da Provenir como Líder de Categoria em gestão de carteira de crédito valida a expansão da empresa além da originação de novas contas, para apoiar os provedores de serviços financeiros ao longo de todo o ciclo de vida do cliente. Esse impulso também se estende a outros setores e domínios de risco, com adoção crescente em Telco, Financiamento Automotivo e casos de uso de prevenção à lavagem de dinheiro e combate ao financiamento do terrorismo.

A Provenir também será destacada no Chartis RiskTech100® 2027, o ranking anual da empresa de análise sobre fornecedores de tecnologia de risco, quando for publicado em 24 de setembro de 2026.

Sobre a Chartis Research:

A Chartis Research é uma empresa independente de pesquisa e consultoria que oferece inteligência de mercado, análise e benchmarking sobre risco, compliance, governança e tecnologia financeira. Seus relatórios e avaliações de fornecedores entregam insights práticos que ajudam as instituições a avaliar soluções, gerenciar riscos e tomar decisões estratégicas sobre tecnologia e seleção de fornecedores.

Sobre a Provenir:

A Provenir é a Plataforma de Decision Intelligence para empresas e instituições. Um único ambiente de decisão que consolida dados, modelos de IA, inteligência, agentes e governança. Configurada para negócios. Confiabilidade de nível empresarial. Com a confiança de mais de 120 instituições que processam mais de 4 bilhões de decisões por ano em mais de 60 países.


Leia o eBook do Relatório de Fornecedores da Chartis – POR QUE A PROVENIR

Chartis Credit Risk Management Solutions 2026 – Atualização do Quadrante

Leia o relatório


Chartis Enterprise and Payment Fraud Solutions 2026 – Atualização do Quadrante

Leia o relatório

LATEST NEWS

PR Chartis

Provenir é nomeada Líder de Categoria pela Chartis...

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito ...

Boom de identidades fake ameaça segurança na Black...

Com a chegada da Black Friday, a Provenir destaca o aumento de fraudes com identidades ...

Três verdades fundamentais sobre as tecnologias pa...

Jose Luis Vargas, VP da Provenir, aponta três verdades essenciais sobre a tecnologia de decisão ...

Plataforma de aluguel social, Alpop investe em IA ...

Com a tecnologia da Provenir, a fintech Alpop facilita a locação de imóveis para clientes ...

Continue lendo

Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gestão de decisões para bancos corporativos

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos

Implementar uma nova plataforma de Gestão de Decisões é um desafio significativo para qualquer banco empresarial, envolvendo equipes multifuncionais, planejamento cuidadoso e um compromisso compartilhado de fazer isso da forma certa. As perguntas frequentes a seguir abordam as dúvidas que os bancos mais levantam ao se prepararem para uma implementação da Provenir, desde o escopo inicial e governança até os testes, produção e expansão futura. Seja avaliando o que o processo envolve ou preparando a sua equipe para um projeto já em andamento, estas respostas oferecem uma visão prática do que esperar em cada etapa.

1. O que realmente envolve a implementação de uma nova plataforma de Gestão de Decisões?

Uma implementação de Gestão de Decisões vai além de configurar regras de decisão. Uma implementação típica da Provenir pode incluir a definição do escopo e dos fluxos de trabalho de decisão iniciais, a integração e orquestração de dados, a configuração da gestão de casos e de relatórios, o suporte ao design e à implantação de modelos, a realização de testes de aceitação do usuário e a preparação da solução para a entrada em produção.

O escopo exato é definido de acordo com os objetivos iniciais do banco, com a área de Serviços Profissionais da Provenir apoiando a jornada desde a implementação até a expansão futura.

2. Quem do nosso banco precisa estar envolvido na implementação?

Implementações empresariais normalmente exigem a participação de partes interessadas das áreas de negócios, técnica, garantia da qualidade e gestão de projetos, bem como de executivos.

Os usuários de negócio ajudam a definir e manter os requisitos, participam de workshops e revisões de design, executam testes de negócio e fornecem a aprovação do design e da prontidão para a entrada em produção. As equipes técnicas dão suporte à arquitetura, integrações, redes, segurança, criptografia, estruturas de solicitação/resposta e requisitos não funcionais. Profissionais de QA desenvolvem e executam planos de teste, enquanto patrocinadores executivos e comitês diretivos asseguram a governança e a supervisão de processos de escalonamento.

3. Qual é o grau de responsabilidade da nossa equipe interna durante a implementação?

A implementação é um esforço de entrega conjunta, e não um fornecedor trabalhando de forma independente e entregando um sistema pronto.

O banco é responsável por seus requisitos de negócio, fornece conhecimento especializado no assunto, participa das revisões de solução e design, apoia as integrações e a arquitetura técnica, desenvolve ou executa os testes relevantes e, por fim, aprova a prontidão. A Provenir trabalha junto a essas equipes para gerenciar a entrega, configurar a solução, apoiar os testes, identificar dependências, gerenciar problemas e preparar a implantação em produção.

4. Como é governada uma implementação de Gestão de Decisões de grande porte?

A Provenir utiliza uma estrutura de governança estruturada que abrange onboarding, planejamento de recursos, comunicações, escalonamento, controle de escopo, premissas, mitigação de riscos, solicitações de mudança, cronogramas, entregáveis e requisitos de consultoria.

A governança pode incluir chamadas diárias de scrum quando necessário, reuniões semanais de gestão de projeto e relatórios de status, além de revisões executivas ou de comitê diretivo mensal. Um plano de projeto central, o acompanhamento de marcos, registros de ações, registros de riscos e problemas, e processos formais de gestão de mudanças garantem visibilidade ao longo de toda a entrega.

5. Como escopo, dependências e cronogramas são mantidos sob controle?

O planejamento da implementação começa com o alinhamento do escopo finalizado, dos requisitos, das premissas, das dependências, dos marcos críticos, dos componentes de design, dos recursos, dos ciclos de teste, dos planos de comunicação e dos processos de escalonamento.

A Provenir mantém esse alinhamento por meio de ferramentas de gestão de projetos, como o plano de projeto integrado, checklists de requisitos e de projeto, acompanhamento de marcos, gestão de itens de ação, registros de riscos e problemas, e um processo formal de solicitação de mudanças. Isso proporciona às duas equipes uma fonte única de verdade à medida que o projeto avança.

6. Que documentação e planejamento devemos esperar antes do início do desenvolvimento?

Uma implementação empresarial estruturada normalmente inclui um Documento de Requisitos de Negócio (BRD), um Documento de Design Técnico (TDD), um plano de projeto de alto nível e um detalhamento de sprints acordado em conjunto.

Antes de avançar com as atividades de construção, as equipes revisam o escopo finalizado, os requisitos, as premissas e dependências, os marcos críticos, os componentes de design, a disponibilidade de recursos, os ciclos de teste e validação, os feriados ou períodos de bloqueio planejados, e os planos de comunicação e escalonamento.

Esse alinhamento prévio ajuda a garantir que as equipes de negócio, tecnologia e entrega estejam trabalhando com os mesmos requisitos e o mesmo plano de implementação.

7. Como a solução é testada antes de entrar em produção?

Os testes são realizados de forma progressiva ao longo de toda a implementação, em vez de serem deixados para o final.

A abordagem descrita pela Provenir inclui testes unitários, testes de integração, testes de fluxo de trabalho de ponta a ponta, testes de QA e de aceitação do usuário, testes de regressão e testes de estresse de desempenho. Os componentes individuais são testados antes de serem integrados ao fluxo de trabalho de decisão geral, e os testes de regressão são realizados ao longo de toda a entrega para identificar problemas mais cedo e reduzir o esforço necessário durante a validação final.

8. Como sabemos que a nova plataforma de Gestão de Decisões atenderá aos nossos requisitos de desempenho?

Os testes de desempenho são incluídos como uma atividade de validação específica.

A Provenir pode utilizar ferramentas de teste de desempenho, como o JMeter, para simular grandes volumes de solicitações e medir o desempenho do sistema em relação aos níveis de serviço exigidos pelo banco. Isso fornece evidências de que o desempenho do processamento está atendendo às expectativas acordadas antes de a solução entrar em produção.

9. O que acontece depois que a implementação inicial entra em produção?

A entrada em produção não é o fim do relacionamento.

A Provenir oferece assinaturas de suporte contínuo que podem incluir treinamento, revisões de configuração, avaliações de desempenho, consultorias especializadas, avaliações de dados e integrações, revisões de modelos e analytics, e revisões de estratégia de decisão. O treinamento também está disponível por meio de sessões ao vivo e da Provenir Academy, para que as equipes internas possam continuar aprofundando seu conhecimento da plataforma após a implementação.

O objetivo é apoiar tanto a operação estável do dia a dia quanto a otimização contínua da plataforma ao longo do tempo.

10. Podemos expandir para produtos, mercados ou casos de uso adicionais após a primeira implementação?

Sim. A abordagem de implementação da Provenir foi desenvolvida para apoiar a expansão após o lançamento inicial.

Os projetos subsequentes podem introduzir produtos, regiões, integrações, capacidades de decisão ou requisitos analíticos adicionais. A Provenir pode ajudar a definir o escopo e o cronograma de cada expansão, preparar sistemas e equipes para lançamentos regionais ou de produtos, e ampliar os frameworks de integração e as configurações de plataforma já existentes, em vez de tratar cada nova iniciativa como uma implementação totalmente separada.

Isso permite que a implantação inicial de Gestão de Decisões se torne a base para uma transformação mais ampla da tomada de decisão em todo o banco.

Sam Rohde

Sam Rohde

Redigido por

Vice-Presidente de Pré-vendas e Soluções, Provenir

Últimos Recursos

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

Andy Beddoes: O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

Um padrão se repete constantemente nas conversas com credores sobre sua infraestrutura de decisões: a lacuna entre o que achavam estar comprando e o que realmente conseguem fazer.

Uma plataforma que promete capacidade completa em scoring, orquestração e tomada de decisões costuma trazer restrições que só se tornam visíveis quando é preciso agir com rapidez. Adicionar um novo provedor de dados exige um contrato de serviços profissionais. Atualizar a lógica de negócio significa abrir um ticket e aguardar a próxima janela de release. Esses não são casos isolados. São a experiência padrão de uma parcela significativa do mercado.

Entender o que essa dependência realmente custa, em termos concretos, é um ponto de partida útil para avaliar a configuração atual.

Como é uma infraestrutura de decisões de alto nível

Os credores que mais aproveitam seus programas de decisões tendem a compartilhar algumas características operacionais.

Suas equipes são donas da estratégia de dados. Analistas de crédito e fraude conseguem integrar um novo provedor de dados, sinal de dados alternativos ou feed de open banking sem depender do roadmap do fornecedor nem aguardar filas de integração. Isso é especialmente relevante quando o fornecedor da plataforma também compete no espaço de dados, onde os incentivos sobre o que é priorizado podem se tornar complicados.

Suas equipes de estratégia controlam a lógica de decisões. Mudanças em fluxos de objetos de negócio, cortes de score e segmentação são feitas pelas pessoas mais próximas do problema, nos prazos que o negócio exige. Quando os analistas precisam encaminhar cada mudança para a engenharia ou serviços profissionais externos, a velocidade de iteração é prejudicada. Em risco de crédito e fraude, a velocidade de iteração é uma variável competitiva relevante.

Sua plataforma cobre o ciclo de vida completo do cliente. Originação, gestão de contas e cobrança frequentemente são tratadas como problemas separados, com ferramentas distintas. O custo resultante é a fragmentação de dados, inconsistência nas decisões e perda de margem difícil de atribuir. Uma arquitetura de plataforma única significa que os insights da originação podem orientar a estratégia de gestão de contas, que por sua vez pode guiar a intervenção antecipada na cobrança. Essa continuidade tem valor real.

Quantificando o custo de uma integração atrasada

Essas restrições são mais fáceis de avaliar quando se atribuem valores numéricos a elas.

Suponha agora que a equipe de fraude identificou um novo fornecedor de detecção com sinais comprovadamente melhores. O business case é sólido. Mas a plataforma atual exige um contrato com o fornecedor para integrar um novo provedor de dados, o que coloca a integração a seis meses de distância.

Uma melhora de 2% na detecção de fraudes sobre uma base de exposição de US$ 45 milhões equivale a US$ 900.000 em perdas recuperáveis por ano. Um atraso de seis meses significa que US$ 450.000 desse valor não se concretizam, antes mesmo de qualquer ajuste em regras de estratégia. Ao longo de múltiplos casos de uso e múltiplos ciclos, o valor acumulado cresce rapidamente.

É por isso que a dependência de fornecedores tende a funcionar como um custo operacional oculto. Não aparece como uma linha no orçamento, mas se manifesta em taxas de fraude que não caem, taxas de aprovação que não sobem e ciclos de estratégia que ficam um trimestre atrasados.

A oportunidade de inclusão financeira

A mesma dinâmica se aplica no lado da receita, especialmente para credores que buscam ampliar o acesso ao crédito de forma responsável.

Usando o mesmo perfil de credor: 400.000 solicitantes são recusados anualmente. Uma parcela significativa deles tem capacidade de crédito, mas é invisível para um modelo baseado apenas em bureau. Dados alternativos de crédito – como sinais de fluxo de caixa, volatilidade de renda e histórico de pagamentos de aluguel e contas – conseguem identificar consumidores com histórico escasso ou inexistente que o score convencional não enxerga.

Uma taxa de aprovação incremental de 1% se traduz em 10.000 contas adicionais aprovadas, US$ 50 milhões em saldos incrementais e aproximadamente US$ 6 milhões em receita bruta, considerando um rendimento líquido de 12%. Ao levar em conta o risco incremental – com uma taxa de perda de 4% na carteira near-prime em comparação com a taxa básica de 1,5%, a receita líquida chega a cerca de US$ 4 milhões anuais.

Se integrar essa fonte de dados leva seis meses porque a plataforma exige um contrato com o fornecedor, US$ 2 milhões em receita líquida são postergados antes de a equipe de estratégia tomar uma única decisão. Esse é o custo de um único atraso de integração, em uma única fonte de dados, em um único ciclo.

Um framework para avaliar a flexibilidade da plataforma

Os credores que estão fechando a lacuna de inclusão financeira, ou melhorando o desempenho em fraude em escala, não trabalham necessariamente com dados melhores do que os demais. Eles construíram ou selecionaram uma infraestrutura que lhes permite agir sobre bons dados quando os encontram.

A flexibilidade da plataforma vale a pena ser avaliada em algumas dimensões específicas: com que rapidez sua equipe consegue integrar de forma independente uma nova fonte de dados? Quanto da lógica de decisões os analistas conseguem atualizar sem envolver a engenharia? Quão consistente é a arquitetura de dados e decisões entre originação, gestão de contas e cobrança?

Essas não são questões arquitetônicas abstratas. As respostas têm implicações financeiras diretas, medidas em perdas por fraude, receita incremental e o efeito composto de uma iteração mais rápida ao longo do tempo.

mike

Andrew Beddoes

Written By

Consultor Principal
de Pré-Vendas e Soluções – Provenir

Últimos Recursos

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...
A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

BLOG Matthew - FeatureIMG

Como é uma boa revisão de fornecedores de dados?

Como é uma boa revisão de fornecedores de dados?

A maioria das instituições financeiras sabe que deveria revisar seus fornecedores externos de dados com mais frequência. Poucas, porém, sabem o que uma boa revisão realmente envolve. Sem um framework claro, o processo acaba se tornando uma de duas coisas: um exercício de negociação comercial (uma renegociação de preços disfarçada de revisão estratégica) ou um projeto amplo demais que paralisa antes de gerar qualquer mudança real.

Este artigo descreve como é uma revisão significativa de fornecedores de dados na prática: quem deve participar, o que medir e como transformar os achados em decisões.

Quem Deve Participar

Uma revisão de dados não é um exercício de compras. Ela envolve estratégia de risco, conformidade regulatória, tecnologia e experiência do cliente. O grupo ideal geralmente inclui:

  • Risco e Analítica

    para avaliar o desempenho preditivo e o impacto nos modelos
  • Compliance e Jurídico

    para revisar obrigações regulatórias e termos contratuais
  • Tecnologia e Engenharia

    para avaliar o desempenho das integrações e a flexibilidade técnica
  • Produto e Operações

    para identificar pontos de atrito na jornada do cliente
  • Compras

    para gerenciar os resultados comerciais após as decisões estratégicas serem tomadas

Alinhar essas partes interessadas em torno dos objetivos antes de iniciar a revisão economiza um tempo valioso mais adiante. Uma revisão conduzida exclusivamente por uma única área tende a otimizar as prioridades dessa função em detrimento das demais.

O Que Medir

A revisão de desempenho começa com a pergunta: o que cada fonte de dados está realmente contribuindo para as decisões?

  • Contribuição Preditiva

    O conjunto de dados melhora o desempenho do modelo? Qual é o incremento medido na detecção de fraude, na separação do risco de crédito ou na confiança de identidade quando esses dados estão presentes versus ausentes? Se nenhum ganho puder ser demonstrado, o conjunto de dados merece ser questionado.
  • Impacto nas Decisões

    Quantas decisões esse dado influencia por mês? Ele faz parte de um caminho crítico ou é um recurso de contingência? Alguns fornecedores carregam volume significativo, mas valor incremental marginal – uma armadilha fácil de ignorar ao revisar fornecedores de forma isolada.
  • Cobertura e Atualização dos Dados

    Qual é a taxa de correspondência na sua população de solicitações? A cobertura é consistente entre regiões geográficas, segmentos de clientes e canais? Dados desatualizados ou incompletos criam modos de falha silenciosos: decisões que parecem normais, mas estão sendo executadas com insumos degradados.
  • Desempenho da Integração

    Qual é o tempo de resposta da API e como ele afeta a latência geral das decisões? Qual é o histórico de disponibilidade do serviço? Existem restrições que limitam a capacidade de testar, orquestrar ou substituir fornecedores rapidamente?
  • Custo por Decisão

    Qual é o custo total desse fornecedor, incluindo os gastos de integração e manutenção, em relação às decisões que ele influência e ao valor que entrega?

Um Framework Prático de Score

Uma matriz de pontuação simples baseada nessas dimensões – contribuição preditiva, cobertura, desempenho de integração, eficiência de custos e aderência estratégica – torna possível comparar fornecedores entre si e identificar com clareza as oportunidades de racionalização.

Pondere cada dimensão de acordo com as prioridades atuais da sua organização. Para aquelas sob pressão de margens, o custo por decisão se torna um fator determinante mais relevante. Pontue cada fornecedor, consolide os resultados e cruze-os com as datas de renovação de contratos. Esse é o seu plano de ação priorizado.

O Marketplace de Dados da Provenir permite que os clientes conectem novos fornecedores e realizem testes utilizando a biblioteca de conexões de API pré-construídas, sem precisar alocar recursos próprios de engenharia para a integração – reduzindo significativamente a fase de avaliação.

Como deve ser uma boa revisão ao final do processo

Uma revisão concluída deve gerar três resultados:
  • Um portfólio de fornecedores racionalizado

    com uma justificativa clara para cada fornecedor mantido, um plano para encerrar ou renegociar com os que não performam adequadamente, e a consolidação de fornecedores com funções sobrepostas
  • Uma lista reduzida de novos fornecedores testados

    validados com os seus próprios dados, não apenas com os benchmarks do fornecedor
  • Um roadmap de integração

    com as conexões legadas sinalizadas para modernização e um cronograma de mudanças
O objetivo não é um stack de dados perfeito, mas sim um que funcione melhor do que funcionava no início da revisão – e um processo que você possa executar novamente em 12 meses sem que isso se torne um grande projeto.

Matthew Nutt

Matthew Nutt

Written By

Gerente de Produto Sênior, Provenir

Últimos Recursos

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

PESQUISA GLOBAL SOBRE TOMADA DE DECISÃO 2026

Pesquisa 2026 Pesquisa Global de tomada de Decisões

Livro eletrônico

Quais são os principais desafios e prioridades para os líderes de serviços financeiros em 2026?

O setor de serviços financeiros encontra-se em um ponto de inflexão na adoção da inteligência artificial na tomada de decisões. Nossa Pesquisa Global de Tomada de Decisão 2026 revela um setor que reconhece o potencial transformador da IA, mas ainda enfrenta desafios quase universais de implementação.

Entrevistamos 203 executivos sêniores – incluindo Chief Risk Officers, CEOs, CFOs e Diretores de Risco – em 22 países, abrangendo bancos, fintechs, seguradoras, telecomunicações e outros segmentos de serviços financeiros. Os resultados revelam uma visão complexa de um setor em transição.

RESUMO DAS PRINCIPAIS DESCOBERTAS
  • O Paradoxo da IA:

    87% confiam nos resultados de decisões orientadas por IA, mas 97% enfrentam barreiras de implementação
  • O Desafio da Fraude:

    77% estão preocupados com ameaças de fraude viabilizadas por IA, ao mesmo tempo em que precisam da IA para combater fraudes

  • Avanço em Tempo Real:

    91% foram além de modelos exclusivamente estáticos; 52% utilizam abordagens híbridas
  • Inteligência de Decisão:

    77% a consideram muito valiosa para sua estratégia nos próximos 2 a 3 anos
  • Prioridade de Investimento:

    60% planejam investir em IA ou inteligência embarcada para tomada de decisão em 2026
  • Lacuna de Governança:

    Apenas 33% implementaram totalmente frameworks de IA responsável

Esses resultados mostram um setor que sabe aonde precisa chegar, mas ainda enfrenta obstáculos significativos ao longo do caminho. As organizações que conseguirem superar as barreiras de implementação – relacionadas a compliance, explicabilidade e integração – construirão vantagens competitivas sustentáveis por meio de decisões mais rápidas, precisas e adaptáveis

RECURSOS ADICIONAIS

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

Webinar: Menos Fricção, Mais Eficiência: Prevenção de Fraudes na Originação

Menos Fricção, Mais Eficiência: Prevenção de Fraudes na Originação (on-demand)

O avanço das transações online e dos bancos digitais trouxe agilidade, mas também expôs novas vulnerabilidades. Vazamentos frequentes de dados alimentam fraudes de identidades sintéticas, enquanto criminosos usam técnicas sofisticadas – como bots com IA e engenharia social – para burlar sistemas. A falta de padrões de segurança uniformes entre instituições, aliada à baixa conscientização sobre fraudes e aos desafios regulatórios diante da rápida inovação, tornam o cenário ainda mais crítico.

Principais Tópicos:

Confira casos reais, tecnologias disruptivas e melhores práticas na detecção e prevenção de fraudes financeiras em aplicações.

  • Conheça as tendências de fraude, desafios, oportunidades, e como enfrentá-las;
  • Descubra como mitigar riscos com melhor orquestração de dados;
  • Aprenda a eliminar silos entre as equipes de fraude e risco de crédito, promovendo uma visão holística do cliente ao longo do ciclo de vida;
  • Equilibre experiência do cliente e prevenção de fraude com métodos dinâmicos e responsivos de aplicação e onboarding.

Painelistas
  • Bruno Cruz

    Bruno Cruz

    Telesign

    Diretor LATAM de Parcerias e Canais
  • Denis Lopes

    Denis Lopes

    Provenir

    Customer Success and Growth Manager
  • Ricardo Wodianer

    Ricardo Wodianer

    Provenir

    Customer Success and Growth Manager
Moderadora

Patricia Matheus

Patrícia Matheus

Provenir

Country Manager

ÚLTIMOS WEBINARS

Webinar: Menos Fricção, Mais Eficiência: Prevenção de Fraudes na Originação

Webinar: Menos Fricção, Mais Eficiência: Prevenção...

Menos Fricção, Mais Eficiência: Prevenção de Fraudes na Originação (on-demand) O avanço das transações online ...
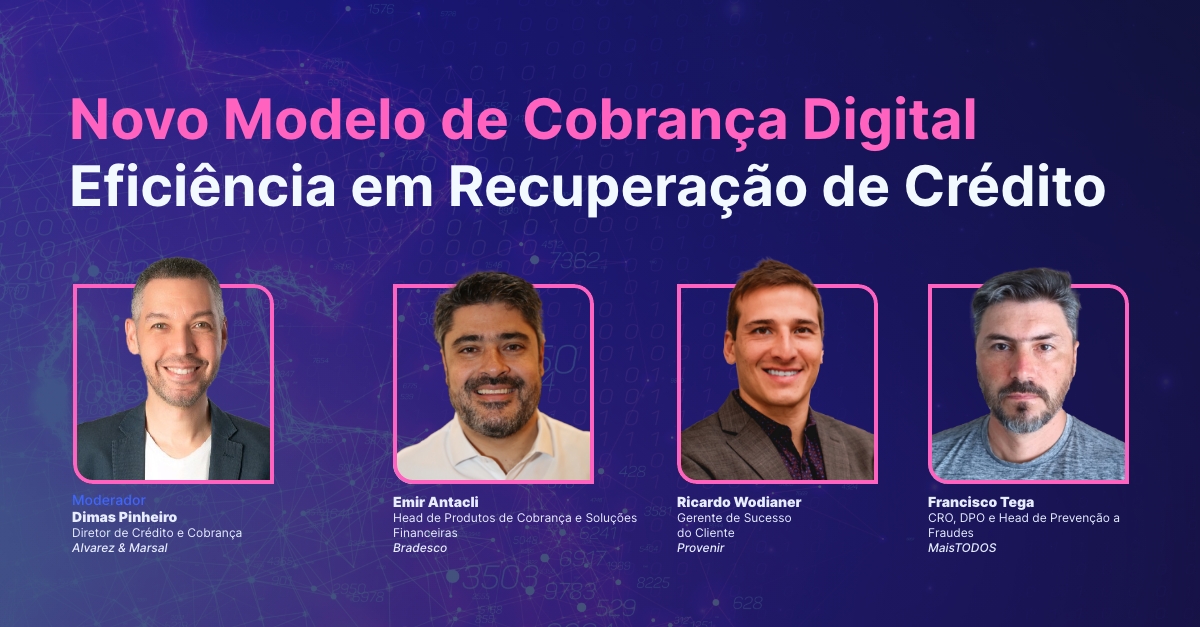
novo modelo

Webinar “Novo Modelo de Cobrança Digital – Eficiên...

Novo Modelo de Cobrança Digital – Eficiência em Recuperação de Crédito (on-demand) Assista a Gravação! ...

Continue lendo

fraude blog

Autofraude: O Custo Oculto dos “Bons” Clientes

BLOG

Autofraude:
O Custo Oculto dos “Bons” Clientes

Desmascarando o Risco com uma Abordagem Unificada

  • jason abbott headshot

    Jason Abbott 

Na incansável batalha contra fraudes, o nosso setor tradicionalmente tem focado fortemente em ataques de terceiros – os criminosos evidentes que tentam roubar identidades ou invadir contas. Embora esse foco seja crucial, ele pode obscurecer uma ameaça muito mais insidiosa e frequentemente subestimada: a autofraude (FPF, first party fraud).

A autofraude ocorre quando um cliente aparentemente legítimo manipula produtos ou serviços em benefício próprio. Diferente dos fraudadores externos, esses indivíduos frequentemente utilizam sua identidade verdadeira, o que os torna extremamente difíceis de detectar pelos métodos tradicionais de detecção de fraudes. A natureza sorrateira da autofraude faz com que ela frequentemente passe despercebida, disfarçada como risco de crédito legítimo ou inadimplência, corroendo silenciosamente a lucratividade de diversas empresas ao redor do mundo.

As Nuances da Autofraude: Muito Além da Inadimplência

A autofraude se manifesta de diversas formas:
  • Sem Intenção de Pagar: Talvez o tipo mais prejudicial. Nesse caso, o solicitante contrai um empréstimo, abre uma linha de crédito ou adquire um dispositivo com a intenção deliberada de não pagar desde o início. Pode parecer alguém com bom perfil de crédito no papel, mas seu verdadeiro objetivo é dar o calote.
  • Renda/Emprego Falsificados: Inflar a renda, criar empregos fictícios ou distorcer obrigações financeiras para obter melhores condições ou limites de crédito mais altos.
  • Esquemas de Falência: Inicialmente, estabelecem um bom histórico de pagamentos e, em seguida, maximizam as linhas de crédito sem intenção de pagar, muitas vezes desaparecendo ou declarando falência.
  • Fraude Amistosa/Abuso de Estornos: Disputar cobranças legítimas ou fingir não ter recebido produtos/serviços para evitar o pagamento.
  • Encerramento Antecipado de Conta/Rotatividade: Usar a conta para obter um benefício específico (como ofertas promocionais ou cashback) e encerrá-la imediatamente, deixando o provedor no prejuízo.

O principal desafio com autofraude, especialmente nos casos de “sem intenção de pagar”, é que ela obscurece as linhas entre risco de crédito e fraude propriamente dita. Um cliente pode parecer apenas um “mau pagador”, quando, na verdade, trata-se de um fraudador. Os sistemas tradicionais de prevenção à fraude, muitas vezes isolados das avaliações de risco de crédito, não são projetados para detectar esse tipo de engano deliberado.

Por que a autofraude não é detectada: A linha tênue da intenção

A dificuldade para detectar a autofraude decorre de vários fatores:

  • Identidade Autêntica: O solicitante usa seu nome verdadeiro, endereço e documentos de identidade autênticos. Isso dificulta que verificações padrão de identidade e vídeo os identifiquem como fraudulentos.
  • Intenção Difícil de Provar: Provar a intenção de fraudar é complexo. Ao contrário de identidades roubadas, em que a natureza ilícita é clara, a autofraude depende da compreensão de anomalias comportamentais e sinais sutis de alerta que indicam premeditação maliciosa.
  • Operações Isoladas: As equipes de risco de crédito, fraude e cobrança frequentemente operam de forma independente, usando conjuntos de dados separados e sistemas distintos. Isso impede uma visão holística da jornada do cliente e dificulta a conexão entre os comportamentos iniciais da solicitação e os padrões de inadimplência posteriores.
  • Lacunas de Dados: Os modelos tradicionais de crédito se concentram principalmente no comportamento de pagamento passado. Muitas vezes, eles não têm insights dinâmicos e em tempo real sobre inconsistências de aplicações, biometria comportamental ou inteligência de dispositivos que poderiam expor a autofraude.

Unificando Riscos para Desmascarar Autofraudes por Meio de Inteligência Comportamental

Combater eficazmente a autofraude– especialmente a variante “sem intenção de pagamento” – requer uma abordagem unificada e baseada em dados que elimine os silos tradicionais entre fraude, risco de crédito e até mesmo cobranças. Isso exige a adição de uma camada crucial de inteligência comportamental às avaliações de risco.

  • Orquestrando uma Visão de 360 Graus do Requerente: A chave para desmascarar a intenção está em conectar pontos de dados aparentemente díspares. Isso envolve a integração de fontes de dados vastas e diversas – não apenas dados de bureaus de crédito, mas também dados alternativos, inteligência de dispositivos, dados de telecomunicações e histórico interno de solicitações. Ao orquestrar essa rica coleção de informações, é possível construir um perfil abrangente que revela inconsistências sutis e sinais de alerta indicativos de autofraude.
  • Detecção Precoce de Intenção Fraudulenta por Meio de Sinais Comportamentais: : Isso vai além das verificações tradicionais. Capturar e analisar ativamente sinais comportamentais durante o processo de inscrição e posteriormente pode fornecer insights cruciais. Estes incluem:

    • Comportamento na Requisição: Como um candidato interage com o formulário de requisição (por exemplo, velocidade de preenchimento, excesso de copiar e colar, alterações rápidas nas informações, padrões de navegação incomuns).
    • Impressão Digital do Dispositivo: Identificar padrões suspeitos de uso do dispositivo (por exemplo, vários aplicativos do mesmo dispositivo, mas com identidades diferentes, uso de emuladores ou VPNs).
    • Anomalias na Interface do Usuário: Detectar interações incomuns que se desviam do comportamento típico e legítimo do usuário. Esses indicadores comportamentais iniciais, muitas vezes invisíveis para sistemas convencionais, fornecem insights valiosos sobre um possível cenário de “sem intenção de reembolso”, permitindo a intervenção antes que ocorra uma perda.
  • Modelos Avançados de Aprendizado de Máquina para detecção de intenção mais profunda: Aproveitando esse conjunto de dados enriquecido, incluindo sinais comportamentais, modelos poderosos de aprendizado de máquina podem ser empregados. Esses modelos devem estar continuamente aprendendo e se adaptando para:

    • Identificar anomalias nos dados da requisição: Identificar padrões incomuns que podem ignorar verificações básicas. 
    • Correlacionar Sinais Comportamentais com Risco: Entender como padrões comportamentais específicos, quando combinados com outros dados, indicam uma maior propensão à autofraude.
    • Prever “Sem Intenção de Pagamento”: Ao analisar uma combinação de dados de solicitação, sinais comportamentais, comportamentos anteriores de pagamento (em um ecossistema de credores, se aplicável) e indicadores externos de fraude, os modelos podem gerar uma pontuação preditiva para fraude baseada em intenção. Isso permite uma intervenção proativa na fase de solicitação.

  • Tomada de Decisão Adaptativa em Tempo Real: A autofraude exige resposta rápida. Motores de decisão em tempo real permitem que as organizações avaliem instantaneamente o risco diferenciado de cada solicitante. Isso significa que clientes legítimos têm uma integração perfeita, enquanto solicitações suspeitas são sinalizadas para análise posterior ou negadas, prevenindo perdas antes que elas ocorram. A flexibilidade desses sistemas permite a rápida adaptação de estratégias à medida que novos padrões de autofraude surgem.

Conectando os Pontos em Todo o Ciclo de Vida do Cliente: Um ponto forte fundamental reside na unificação de plataformas de risco de crédito, prevenção de fraudes e cobranças. Essa visão holística é fundamental para a autofraude:

  • Dados Integrados para Risco de Crédito: Insights de dados coletados durante a detecção de fraudes, incluindo sinais comportamentais, podem alimentar e aprimorar diretamente os modelos de risco de crédito, fornecendo uma avaliação mais precisa da probabilidade real de pagamento.
  • Alerta Precoce para Cobranças: Ao identificar a autofraude na fase de solicitação ou no início do ciclo de vida da conta, as empresas podem ajustar proativamente as estratégias de cobrança, priorizar contas ou até mesmo impedir a integração de indivíduos de alto risco desde o início.
  • Ciclos de Feedback para Melhoria Contínua: Dados de desempenho dos esforços de risco de crédito e cobrança podem ser realimentados nos modelos de fraude, criando um ciclo de feedback poderoso que refina continuamente os recursos de detecção.

Além da Perda de Dívidas Incobráveis: Prevenindo Fraudes na Fonte

Autofraudes não são simplesmente dívidas incobráveis; são um ato deliberado de engano que exige uma solução dedicada e inteligente. Ao ir além de operações isoladas e adotar uma abordagem de risco unificada que combina de forma inteligente dados tradicionais e comportamentais, utiliza aprendizado de máquina avançado e permite a tomada de decisões em tempo real, as empresas podem desmascarar efetivamente esquemas de “sem intenção de pagamento” e outras formas de autofraude. Isso não apenas atenua perdas financeiras significativas, mas também garante que os recursos sejam focados em clientes verdadeiramente legítimos, promovendo um ecossistema mais seguro e lucrativo para todos.


Jason Abbott é um líder experiente em prevenção de fraudes, com 18 anos de experiência, atualmente atuando como Diretor de Soluções Antifraude na Provenir. Especialista em fraude de aplicações, identidade e autenticação, com sólida experiência na gestão de produtos e estratégias de entrada no mercado de softwares antifraude. Tendo ocupado cargos importantes em grandes bancos do Reino Unido, como JPMorgan Chase & Co., Barclays e HSBC, Jason tem capacidade comprovada de gerar resultados nos setores de varejo, corporativo e de patrimônio, contribuindo ativamente para o setor ao compartilhar insights sobre ameaças de fraude em evolução.

Saiba mais sobre nossa solução antifraude

Fale Conosco

Blogs mais recentes

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...
A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo