Industry: Dados

BLOG Bendan - FeatureIMG

o que os líderes de risco estão deixando de ver

Velocidade com confiança:
o que os líderes de risco estão deixando de ver

A maioria das áreas de risco enfrenta um problema parecido: precisam ser mais rápidas. Mais decisões, mais canais, mais pressão para aprovar em segundos, e não em dias. Por isso, o instinto é comprar velocidade: motores mais rápidos, modelos mais rápidos, onboarding mais rápido.

Mas a velocidade não é o problema que a maioria dessas organizações de fato enfrenta.

O problema é a visibilidade.

Na Provenir, já conversamos com líderes de risco que sabem nos dizer exatamente com que rapidez seus sistemas aprovam uma solicitação, mas não têm clareza sobre por que determinada decisão foi tomada, se ela resistiria a uma revisão regulatória ou como uma mudança de política feita três sistemas atrás ainda afeta a taxa de aprovação de hoje. Isso não é uma lacuna de velocidade. É uma lacuna de controle, e é essa que custa caro.

Como a lacuna se forma

Raramente acontece de propósito. Compra-se um motor de crédito para resolver o crédito. Adiciona-se uma ferramenta de fraude quando a fraude passa a ser a prioridade. A cobrança ganha um sistema próprio quando as taxas de recuperação caem. Cada decisão fazia sentido isoladamente. Nenhuma delas foi tomada com as outras à mesa.

Anos depois, a área de risco opera sobre um conjunto de ferramentas que nunca foram projetadas para compartilhar um modelo de dados, um registro de decisões ou um framework de governança. A autoridade sobre a tomada de decisão se torna difusa: fica espalhada entre sistemas, fornecedores e equipes, sem um único lugar de onde se veja o quadro completo. A estratégia passa a ser limitada pelo que a arquitetura consegue sustentar, em vez de a arquitetura sustentar a estratégia que o negócio de fato deseja executar.

É assim que se opera sem visibilidade, na prática. Não é falta de dados. É excesso de dados, espalhados por sistemas que não se comunicam, sem uma visão consolidada de como uma decisão foi de fato tomada.

Imagine um único cliente percorrendo esse ambiente. O crédito o aprova com base nos dados disponíveis no onboarding. Semanas depois, o sistema de fraude sinaliza uma atividade incomum na conta, trabalhando com outro conjunto de dados e outra lógica de pontuação, sem nenhuma visibilidade da decisão de crédito que já havia sido tomada. Quando a conta chega à cobrança, a estratégia de tratamento é montada sem nenhum desses sinais anteriores. Três sistemas, três visões parciais e nenhum lugar único em que um líder de risco consiga ver o quadro completo dessa relação. Multiplique isso por uma carteira de milhões de clientes e a lacuna de visibilidade deixa de ser um incômodo. Passa a ser o motivo pelo qual as equipes de risco são surpreendidas por números que um sistema conectado teria revelado meses antes.

Por que este é o momento em que isso mais importa

Três forças estão convergindo sobre as áreas de risco neste momento, e cada uma delas aumenta o custo de continuar fragmentadas.

A adoção de IA está avançando mais rápido que a governança de IA. As equipes de risco sofrem pressão para incorporar IA e machine learning à tomada de decisão mais rápido do que nunca, mas um modelo adicionado a um sistema de forma isolada é um modelo que ninguém consegue explicar por completo ao longo de toda a jornada do cliente. Quanto mais IA se acumula sobre um ambiente fragmentado, mais difícil fica responder a uma pergunta simples: o que, exatamente, levou a esta decisão, e somos capazes de defendê-la?

Os reguladores estão fazendo perguntas mais difíceis. Explicabilidade e auditabilidade deixaram de ser itens de checklist a cumprir uma vez por ano. Os supervisores querem ver, sob demanda, por que uma decisão específica foi tomada para um cliente específico, e sistemas fragmentados tornam esse pedido caro de atender, mesmo quando a resposta é defensável. O custo não está apenas na auditoria em si. Está no tempo que as equipes de risco gastam reconstruindo decisões depois do fato, em vez de ter a resposta pronta.

A proliferação de fornecedores deixou de compensar. Cada solução pontual adicional veio com contrato próprio, custo de integração próprio e carga de manutenção própria. Individualmente, cada uma parecia justificada. Em conjunto, tornaram-se caras de operar e lentas para mudar, e esse custo aparece duas vezes: uma vez no orçamento e outra no tempo que leva para responder quando o negócio precisa se mover.

As áreas de risco que se consolidam em um único ambiente de tomada de decisão sob governança são as mais bem posicionadas para gerenciar riscos de forma deliberada, e não reativa. Essa é uma postura diferente de simplesmente andar rápido. É avançar de olhos abertos.

O que a visibilidade de fato oferece

Um ambiente de tomada de decisão sob governança não troca controle por velocidade. Ele entrega os dois, na ordem certa.

Quando cada decisão é rastreável e explicável desde a concepção, as equipes de risco podem calibrar a exposição de forma intencional, em vez de descobrir problemas em uma análise post-mortem. Quando as mudanças de estratégia podem ser simuladas e testadas com dados reais de produção antes de entrarem em operação, as equipes de negócio conseguem se mover rápido porque já validaram o resultado, e não porque esperam que tudo dê certo. Quando todo o ciclo de vida do cliente passa por um único sistema, e não por quatro, uma mudança de política feita em um lugar aparece de forma consistente em todos os lugares em que deveria, e em nenhum em que não deveria.

Esta é a mudança que eu pediria a todo líder de risco que considerasse: o objetivo nunca foi a velocidade por si só. Era a velocidade com confiança. As duas só coexistem quando a organização consegue ver, de ponta a ponta, exatamente como e por que cada decisão é tomada.

O que acontece quando funciona

As organizações que já fecharam essa lacuna não estão descrevendo um benefício teórico. A NewDay melhorou em 80% sua velocidade de mudança quando os ajustes de estratégia deixaram de ficar esperando em uma fila de desenvolvimento. A Jeitto reduziu a inadimplência em 20% e, ao mesmo tempo, passou a aprovar 67% mais rápido, porque a simulação permitiu à equipe validar uma política mais restritiva antes de ela chegar à produção, e não depois. A SoFi reduziu em 57% o custo de entrada em produção e precisou de 44% menos recursos de desenvolvimento para chegar lá. Nenhum desses resultados é um ganho de velocidade obtido com atalhos na governança. São o que acontece quando visibilidade e controle deixam de competir com a velocidade e passam a ser a razão pela qual ela é possível.

O que isso significa para os líderes de risco

As organizações que vão se destacar da concorrência nos próximos anos não são as que têm o motor de decisão mais rápido. São as que fecharam primeiro a lacuna de visibilidade e conseguem se mover rápido porque têm controle total sobre a camada de decisão, e não apesar dele.
Brendan Deakin, Executive Vice President - Provenir

Brendan Deakin

Written By

Executive Vice President, Provenir

Últimos blogs

BLOG Bendan - FeatureIMG

o que os líderes de risco estão deixando de ver

Velocidade com confiança:o que os líderes de risco estão deixando de ver A maioria das ...
BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...
Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...
Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...

Continue lendo

Andy Beddoes: O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

Um padrão se repete constantemente nas conversas com credores sobre sua infraestrutura de decisões: a lacuna entre o que achavam estar comprando e o que realmente conseguem fazer.

Uma plataforma que promete capacidade completa em scoring, orquestração e tomada de decisões costuma trazer restrições que só se tornam visíveis quando é preciso agir com rapidez. Adicionar um novo provedor de dados exige um contrato de serviços profissionais. Atualizar a lógica de negócio significa abrir um ticket e aguardar a próxima janela de release. Esses não são casos isolados. São a experiência padrão de uma parcela significativa do mercado.

Entender o que essa dependência realmente custa, em termos concretos, é um ponto de partida útil para avaliar a configuração atual.

Como é uma infraestrutura de decisões de alto nível

Os credores que mais aproveitam seus programas de decisões tendem a compartilhar algumas características operacionais.

Suas equipes são donas da estratégia de dados. Analistas de crédito e fraude conseguem integrar um novo provedor de dados, sinal de dados alternativos ou feed de open banking sem depender do roadmap do fornecedor nem aguardar filas de integração. Isso é especialmente relevante quando o fornecedor da plataforma também compete no espaço de dados, onde os incentivos sobre o que é priorizado podem se tornar complicados.

Suas equipes de estratégia controlam a lógica de decisões. Mudanças em fluxos de objetos de negócio, cortes de score e segmentação são feitas pelas pessoas mais próximas do problema, nos prazos que o negócio exige. Quando os analistas precisam encaminhar cada mudança para a engenharia ou serviços profissionais externos, a velocidade de iteração é prejudicada. Em risco de crédito e fraude, a velocidade de iteração é uma variável competitiva relevante.

Sua plataforma cobre o ciclo de vida completo do cliente. Originação, gestão de contas e cobrança frequentemente são tratadas como problemas separados, com ferramentas distintas. O custo resultante é a fragmentação de dados, inconsistência nas decisões e perda de margem difícil de atribuir. Uma arquitetura de plataforma única significa que os insights da originação podem orientar a estratégia de gestão de contas, que por sua vez pode guiar a intervenção antecipada na cobrança. Essa continuidade tem valor real.

Quantificando o custo de uma integração atrasada

Essas restrições são mais fáceis de avaliar quando se atribuem valores numéricos a elas.

Suponha agora que a equipe de fraude identificou um novo fornecedor de detecção com sinais comprovadamente melhores. O business case é sólido. Mas a plataforma atual exige um contrato com o fornecedor para integrar um novo provedor de dados, o que coloca a integração a seis meses de distância.

Uma melhora de 2% na detecção de fraudes sobre uma base de exposição de US$ 45 milhões equivale a US$ 900.000 em perdas recuperáveis por ano. Um atraso de seis meses significa que US$ 450.000 desse valor não se concretizam, antes mesmo de qualquer ajuste em regras de estratégia. Ao longo de múltiplos casos de uso e múltiplos ciclos, o valor acumulado cresce rapidamente.

É por isso que a dependência de fornecedores tende a funcionar como um custo operacional oculto. Não aparece como uma linha no orçamento, mas se manifesta em taxas de fraude que não caem, taxas de aprovação que não sobem e ciclos de estratégia que ficam um trimestre atrasados.

A oportunidade de inclusão financeira

A mesma dinâmica se aplica no lado da receita, especialmente para credores que buscam ampliar o acesso ao crédito de forma responsável.

Usando o mesmo perfil de credor: 400.000 solicitantes são recusados anualmente. Uma parcela significativa deles tem capacidade de crédito, mas é invisível para um modelo baseado apenas em bureau. Dados alternativos de crédito – como sinais de fluxo de caixa, volatilidade de renda e histórico de pagamentos de aluguel e contas – conseguem identificar consumidores com histórico escasso ou inexistente que o score convencional não enxerga.

Uma taxa de aprovação incremental de 1% se traduz em 10.000 contas adicionais aprovadas, US$ 50 milhões em saldos incrementais e aproximadamente US$ 6 milhões em receita bruta, considerando um rendimento líquido de 12%. Ao levar em conta o risco incremental – com uma taxa de perda de 4% na carteira near-prime em comparação com a taxa básica de 1,5%, a receita líquida chega a cerca de US$ 4 milhões anuais.

Se integrar essa fonte de dados leva seis meses porque a plataforma exige um contrato com o fornecedor, US$ 2 milhões em receita líquida são postergados antes de a equipe de estratégia tomar uma única decisão. Esse é o custo de um único atraso de integração, em uma única fonte de dados, em um único ciclo.

Um framework para avaliar a flexibilidade da plataforma

Os credores que estão fechando a lacuna de inclusão financeira, ou melhorando o desempenho em fraude em escala, não trabalham necessariamente com dados melhores do que os demais. Eles construíram ou selecionaram uma infraestrutura que lhes permite agir sobre bons dados quando os encontram.

A flexibilidade da plataforma vale a pena ser avaliada em algumas dimensões específicas: com que rapidez sua equipe consegue integrar de forma independente uma nova fonte de dados? Quanto da lógica de decisões os analistas conseguem atualizar sem envolver a engenharia? Quão consistente é a arquitetura de dados e decisões entre originação, gestão de contas e cobrança?

Essas não são questões arquitetônicas abstratas. As respostas têm implicações financeiras diretas, medidas em perdas por fraude, receita incremental e o efeito composto de uma iteração mais rápida ao longo do tempo.

mike

Andrew Beddoes

Written By

Consultor Principal
de Pré-Vendas e Soluções – Provenir

Últimos Recursos

BLOG Bendan - FeatureIMG

o que os líderes de risco estão deixando de ver

Velocidade com confiança:o que os líderes de risco estão deixando de ver A maioria das ...
BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...

Continue lendo

BLOG Matthew - FeatureIMG

Como é uma boa revisão de fornecedores de dados?

Como é uma boa revisão de fornecedores de dados?

A maioria das instituições financeiras sabe que deveria revisar seus fornecedores externos de dados com mais frequência. Poucas, porém, sabem o que uma boa revisão realmente envolve. Sem um framework claro, o processo acaba se tornando uma de duas coisas: um exercício de negociação comercial (uma renegociação de preços disfarçada de revisão estratégica) ou um projeto amplo demais que paralisa antes de gerar qualquer mudança real.

Este artigo descreve como é uma revisão significativa de fornecedores de dados na prática: quem deve participar, o que medir e como transformar os achados em decisões.

Quem Deve Participar

Uma revisão de dados não é um exercício de compras. Ela envolve estratégia de risco, conformidade regulatória, tecnologia e experiência do cliente. O grupo ideal geralmente inclui:

  • Risco e Analítica

    para avaliar o desempenho preditivo e o impacto nos modelos
  • Compliance e Jurídico

    para revisar obrigações regulatórias e termos contratuais
  • Tecnologia e Engenharia

    para avaliar o desempenho das integrações e a flexibilidade técnica
  • Produto e Operações

    para identificar pontos de atrito na jornada do cliente
  • Compras

    para gerenciar os resultados comerciais após as decisões estratégicas serem tomadas

Alinhar essas partes interessadas em torno dos objetivos antes de iniciar a revisão economiza um tempo valioso mais adiante. Uma revisão conduzida exclusivamente por uma única área tende a otimizar as prioridades dessa função em detrimento das demais.

O Que Medir

A revisão de desempenho começa com a pergunta: o que cada fonte de dados está realmente contribuindo para as decisões?

  • Contribuição Preditiva

    O conjunto de dados melhora o desempenho do modelo? Qual é o incremento medido na detecção de fraude, na separação do risco de crédito ou na confiança de identidade quando esses dados estão presentes versus ausentes? Se nenhum ganho puder ser demonstrado, o conjunto de dados merece ser questionado.
  • Impacto nas Decisões

    Quantas decisões esse dado influencia por mês? Ele faz parte de um caminho crítico ou é um recurso de contingência? Alguns fornecedores carregam volume significativo, mas valor incremental marginal – uma armadilha fácil de ignorar ao revisar fornecedores de forma isolada.
  • Cobertura e Atualização dos Dados

    Qual é a taxa de correspondência na sua população de solicitações? A cobertura é consistente entre regiões geográficas, segmentos de clientes e canais? Dados desatualizados ou incompletos criam modos de falha silenciosos: decisões que parecem normais, mas estão sendo executadas com insumos degradados.
  • Desempenho da Integração

    Qual é o tempo de resposta da API e como ele afeta a latência geral das decisões? Qual é o histórico de disponibilidade do serviço? Existem restrições que limitam a capacidade de testar, orquestrar ou substituir fornecedores rapidamente?
  • Custo por Decisão

    Qual é o custo total desse fornecedor, incluindo os gastos de integração e manutenção, em relação às decisões que ele influência e ao valor que entrega?

Um Framework Prático de Score

Uma matriz de pontuação simples baseada nessas dimensões – contribuição preditiva, cobertura, desempenho de integração, eficiência de custos e aderência estratégica – torna possível comparar fornecedores entre si e identificar com clareza as oportunidades de racionalização.

Pondere cada dimensão de acordo com as prioridades atuais da sua organização. Para aquelas sob pressão de margens, o custo por decisão se torna um fator determinante mais relevante. Pontue cada fornecedor, consolide os resultados e cruze-os com as datas de renovação de contratos. Esse é o seu plano de ação priorizado.

O Marketplace de Dados da Provenir permite que os clientes conectem novos fornecedores e realizem testes utilizando a biblioteca de conexões de API pré-construídas, sem precisar alocar recursos próprios de engenharia para a integração – reduzindo significativamente a fase de avaliação.

Como deve ser uma boa revisão ao final do processo

Uma revisão concluída deve gerar três resultados:
  • Um portfólio de fornecedores racionalizado

    com uma justificativa clara para cada fornecedor mantido, um plano para encerrar ou renegociar com os que não performam adequadamente, e a consolidação de fornecedores com funções sobrepostas
  • Uma lista reduzida de novos fornecedores testados

    validados com os seus próprios dados, não apenas com os benchmarks do fornecedor
  • Um roadmap de integração

    com as conexões legadas sinalizadas para modernização e um cronograma de mudanças
O objetivo não é um stack de dados perfeito, mas sim um que funcione melhor do que funcionava no início da revisão – e um processo que você possa executar novamente em 12 meses sem que isso se torne um grande projeto.

Matthew Nutt

Matthew Nutt

Written By

Gerente de Produto Sênior, Provenir

Últimos Recursos

BLOG Bendan - FeatureIMG

o que os líderes de risco estão deixando de ver

Velocidade com confiança:o que os líderes de risco estão deixando de ver A maioria das ...
BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...
Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...

Continue lendo

Com 70 mi de inadimplentes, Brasil busca soluções com base em dados alternativos e IA para conceder crédito de forma mais assertiva

Com 70 mi de inadimplentes, Brasil busca soluções com base em dados alternativos e IA para conceder crédito de forma mais assertiva

Processo que permite acesso a recursos financeiro demanda tomada de decisão mais personalizada e capaz de ir além do tradicional score de crédito

Em um contexto de desafios econômicos persistentes, o mercado de crédito no Brasil vem enfrentando uma série de adversidades, principalmente no que diz respeito aos altos índices de inadimplência. Com mais de 70 milhões de brasileiros com nome restrito, segundo dados recentes, e 78,3% das famílias endividadas, de acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), instituições que oferecem recursos financeiros têm buscado soluções capazes de ir além do tradicional score de crédito na hora de avaliar os potenciais clientes.

Levantamento da Provenir, especializada em tecnologia para tomada de decisão de risco, aponta que a maior parte dos tomadores de decisão de fintechs e de provedores de serviços financeiros entende que os novos tempos demandam produtos e serviços que consigam equacionar a mudança nos perfis de risco e a necessidade de um nível cada vez mais alto de personalização.

Pesquisa global da empresa feita em parceria com a Pulse revelou que 74% dos profissionais do setor planejavam empregar uma plataforma de decisão de risco de crédito em tempo real ainda em 2022, com 69% pretendendo investir em decisão de crédito habilitada por IA.

Na visão de Jose Luis Vargas, Vice-Presidente Executivo para a América Latina da Provenir, a combinação dos dados alternativos com a Inteligência Artificial impacta a inadimplência principalmente porque possibilita ao mercado intervir junto aos consumidores de crédito e oferecer soluções e alternativas antes que os usuários não consigam honrar seus compromissos.

“O emprego da tecnologia preditiva permite entender quais clientes têm a melhor propensão a pagar ou quais devem ter o limite de crédito reduzido, por exemplo. E isso é possível por meio de todos os dados de crédito não informados atualmente pelos scores tradicionais. Essas informações fortalecem o perfil do tomador e fornecem uma visão mais robusta e abrangente do risco associado ao empréstimo”, afirma Vargas. São considerados dados alternativos, entre outros, pagamentos de aluguel, registros de serviços públicos, presença em redes sociais, dados de telecomunicações e informações bancárias abertas.

O executivo destaca também que as tecnologias desempenham papel fundamental de inclusão financeira em momentos em que há grande demanda de recursos por parte das famílias e dos empreendedores.

“Plataformas de decisão de risco baseadas em Inteligência Artificial e potencializadas por dados alternativos não são apenas boas para as empresas que fornecem crédito, mas também para os consumidores. Instituições de todo o mundo têm encontrado maneiras únicas de empregar informações e tecnologia para promover maior inclusão de clientes com pouco ou nenhum histórico de crédito, ou seja, os desbancarizados ou com acesso limitado ao sistema financeiro, e apoiar um maior acesso ao crédito para pequenas e médias empresas (PMEs)”, finaliza Vargas.

De volta ao futuro: 8 recursos da tecnologia de “compre agora, pague depois”, rápida e pronta para o futuro

Baixe o e-Book

ÚLTIMAS NOTÍCIAS

Provenir Major Player IDC

Provenir é nomeada Major Player pelo IDC MarketSca...

Provenir é nomeada Major Player pelo IDC MarketScape PARSIPPANY, NJ – 15 de Outubro de ...
PR Chartis

Provenir é nomeada Líder de Categoria pela Chartis...

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito ...

Boom de identidades fake ameaça segurança na Black...

Com a chegada da Black Friday, a Provenir destaca o aumento de fraudes com identidades ...

Três verdades fundamentais sobre as tecnologias pa...

Jose Luis Vargas, VP da Provenir, aponta três verdades essenciais sobre a tecnologia de decisão ...

Continue lendo

Infográfico: Como simplificar sua estratégia de dados para tomadas de decisão mais inteligentes

Como simplificar sua estratégia de dados para tomadas de decisão mais inteligentes

Você tem problemas com a estratégia de dados da sua organização? Você tem acesso aos dados necessários para tomar decisões mais inteligentes? Com a tecnologia certa, você pode superar qualquer desafio de dados para reduzir os riscos e expandir seus negócios.

Acesse todos os dados, em qualquer lugar, sob demanda por meio de uma API – veja o infográfico para saber como fazer isso.

Deseja mais informações sobre como desenvolver a melhor estratégia de dados?

Leia a Ficha Técnica

infográficos mais recentes

Pare os Fraudadores em seu Caminho

Pare os Fraudadores em seu Caminho

Pare os Fraudadores em seu Caminho Como uma Plataforma de Tomada de Decisão com Tecnologia ...

Infográfico: Leve a Tomada de Decisões orientada p...

De 40 a 70% do crescimento de sua empresa de serviços financeiros vem dos clientes ...
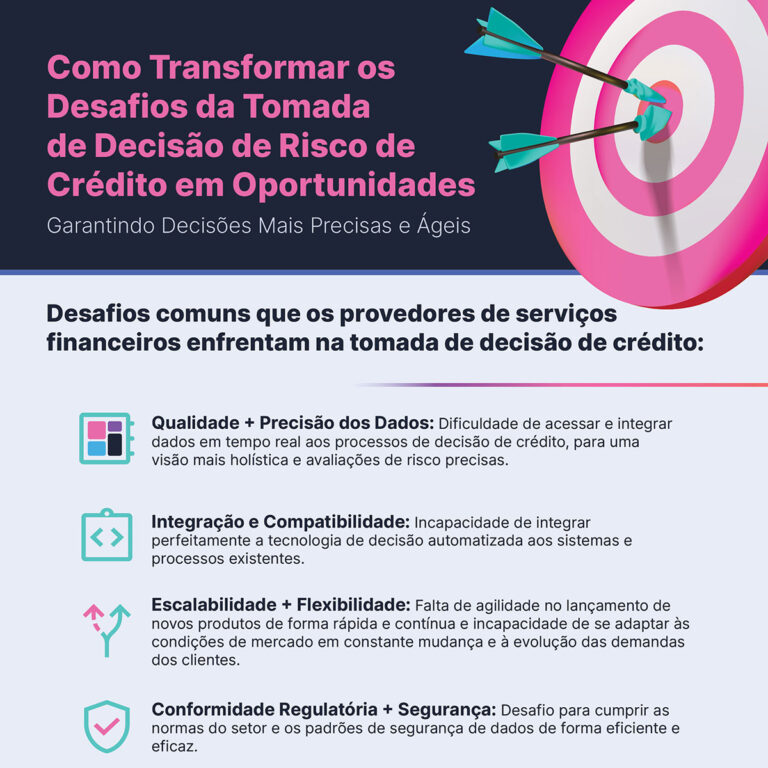
Infográfico: Transforme os Desafios da Tomada de Decisão de Risco de Crédito em Oportunidades

Infográfico: Transforme os Desafios da Tomada de D...

Os provedores de serviços financeiros enfrentam desafios comuns, como integração de dados, desenvolvimento de modelos, ...

Infográfico: Como simplificar sua estratégia de da...

Você tem dificuldades com a estratégia de dados da sua empresa? Acesse todos os dados ...

Continue lendo

Obrigado: A Vida em 3D: Usando dados alternativos para impulsionar decisõ

livro eletrônico

Obrigado: A Vida em 3D: Usando dados alternativos para impulsionar decisõ

Descubra como a plataforma de decisão de IA da Provenir pode transformar o seu negócio.

Fale Conosco

livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

A Vida em 3D: Usando dados alternativos para impulsionar decisões de risco de crédito

A Vida em 3D: Usando dados alternativos para impulsionar decisõ

Vemos o mundo em 3D – e deveríamos ver o risco de crédito da mesma forma. Como credor, você frequentemente é forçado a determinar o risco de crédito usando apenas um score tradicional. Só que isso lhe deixa com pouca perspectiva.

Leia nosso guia e descubra como o uso de dados alternativos pode permitir que você:

  • Crie uma abordagem mais ágil a seu processo de tomada de decisões de crédito;
  • Diga “sim” a mais clientes, inclusive a quem tem pouco histórico ou nenhum acesso a serviços bancários;
  • Melhore a precisão de sua tomada de decisões e ofereça mais oportunidades de venda cruzada/upsell.

Descubra mais sobre o nosso Global Data Marketplace e potencialize sua estratégia de dados.

Baixe Agora!

livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

Dados Alternativos – Os Campeões do Score de Crédito Inovador

Dados Alternativos – Os Campeões do Score de Crédito Inovador

Como melhorar a precisão das decisões e expandir sua base de clientes

Os scores de crédito tradicionais das Agências de Informação de Crédito têm sido historicamente o único método para determinar o risco de empréstimo a um indivíduo. Mas há maneiras de obter uma visão muito mais clara do risco de crédito de uma pessoa e tomar decisões de empréstimo mais precisas. Existem 2,5 quintilhões de dados criados globalmente todos os dias – incluindo vários tipos de dados alternativos não capturados pelos scores de crédito tradicionais.

64% dos credores que usam dados alternativos obtêm benefícios tangíveis em apenas um ano. Descubra porque usar dados alternativos está rapidamente se tornando uma vantagem competitiva para os financiadores.

Quer saber como utilizar dados alternativos na sua decisão de crédito? Baixe o e-book agora!

Baixe o e-Book

livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

Obrigado: Dados on Demand: O poder dos dados em tempo real para tomada de decisões de risco.

livro eletrônico

Obrigado: Dados on Demand: O poder dos dados em tempo real para tomada de decisões de risco.

Descubra como a plataforma de decisão de IA da Provenir pode transformar o seu negócio.

Fale Conosco

livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

Ebook: Dados on demand

Dados on demand

Como os dados em tempo real melhoram a tomada de decisões de risco e conquistam novos clientes.

Em um mundo digital, tudo está disponível sob demanda. Os consumidores esperam gratificação instantânea, não apenas por pequenas coisas como filmes ou música, mas também por outras necessidades, incluindo serviços financeiros. Se você não estiver aprovando pedidos de empréstimo em tempo real, há um concorrente que o fará.

Em nosso último e-book, exploramos a importância dos dados para a tomada de decisões de risco. E como os dados sob demanda em tempo real ajudarão:

  • Aumentar a precisão da tomada de decisão
  • Melhorar as melhores experiências do cliente
  • Suportar a inovação em toda a sua estratégia de negócios.

Faça o download do e-book hoje para descobrir como selecionar uma única fonte de dados históricos e em tempo real simplifica o acesso aos dados e melhora as estratégias de ciência de dados e aprendizado de máquina, democratizando o uso de dados em sua empresa.

livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo