Industry: Decisão

Provenir Major Player IDC

Provenir é nomeada Major Player pelo IDC MarketScape.

Provenir é nomeada Major Player pelo IDC MarketScape

[PARSIPPANY, NJ – [DATA] de 2026] – A Provenir, Plataforma de Decision Intelligence para provedores de serviços financeiros, anunciou hoje que foi posicionada na categoria Major Players no IDC MarketScape: Worldwide Decision Intelligence Platforms 2026 Vendor Assessment (Doc #US54118426, setembro de 2026). A Provenir também foi nomeada Major Player na edição de 2024 do relatório.

Esse reconhecimento é resultado de dois anos de investimento contínuo na Plataforma de Decision Intelligence da Provenir, incluindo simulação com precisão de produção, avanços em modelos e assistentes de IA, e capacidades ampliadas voltadas a ajudar os clientes a criar, testar e implementar estratégias de decisão com mais agilidade.

O IDC MarketScape avaliou fornecedores que oferecem suporte ao design de decisões, à engenharia de decisões e à orquestração de decisões. A avaliação abrangeu fornecedores que atendem a setores que vão de serviços financeiros e seguros a governo, manufatura e varejo; a Provenir conquistou sua posição mantendo um foco deliberado em serviços financeiros e setores adjacentes. A avaliação de 2026 também reflete o papel crescente da IA generativa e agêntica na forma como a lógica de decisão é criada, testada e explicada, com supervisão humana contínua.

A IDC destaca que a Provenir reúne tomada de decisão low-code, um marketplace de orquestração de dados, orquestração de modelos, simulação, dashboards de monitoramento e gestão de casos em “um único ambiente unificado”.

A IDC destaca três pontos fortes:

  • Um ambiente unificado de Decision Intelligence

    Segundo a IDC, a Provenir reúne essas capacidades em “um único ambiente nativo em nuvem, reduzindo a dependência de soluções pontuais isoladas”. Para os provedores de serviços financeiros, isso cria uma base para projetar, testar e executar estratégias de decisão em um único ambiente.
  • Amplo acesso a dados

    A IDC relata que o marketplace de dados da Provenir inclui mais de 150 integrações pré-configuradas com provedores de dados e analytics de terceiros, com novas integrações normalmente entregues em cerca de duas semanas.
  • IA e simulação integradas à tomada de decisão

    O assistente de IA generativa da Provenir atua em áreas como dashboards, criação de modelos e documentação, oferecendo acesso conversacional a insights, recomendações e documentação traduzida.

A IDC também destaca a abordagem de simulação da Provenir. Mudanças propostas em regras e scorecards podem ser testadas com até 12 meses dos próprios dados de produção do cliente, no mesmo mecanismo de processamento usado para decisões em produção. Isso dá às organizações mais confiança nos resultados projetados antes que as mudanças entrem em operação.

“Ser nomeada Major Player pela segunda avaliação consecutiva, com um posicionamento ainda mais forte, reflete o progresso que alcançamos na construção de uma verdadeira plataforma de decision intelligence”,

afirmou Lawrence Smith, CEO da Provenir.

“Os provedores de serviços financeiros precisam mudar de estratégia rapidamente sem perder o controle sobre como as decisões são tomadas. Ao reunir dados, IA, simulação e governança, ajudamos os clientes a testar, entender e aprimorar decisões antes que as mudanças entrem em operação.”

O assistente de IA generativa e a conectividade MCP da Provenir já estão em produção, apoiando a recuperação de documentação, a geração de insights e a criação guiada de modelos. O IDC MarketScape também destaca a geração de fluxos orientada por linguagem natural e o monitoramento com supervisão humana (human-in-the-loop) para agentes como áreas no roadmap da Provenir, sustentadas por um programa de P&D plurianual.

About Provenir:

A Provenir é a Plataforma de Decision Intelligence governada para empresas e instituições. Um único ambiente de decisão que consolida dados, modelos de IA, inteligência, agentes e governança. Configurada para negócios. Confiabilidade de nível empresarial. Aprovado por mais de 120 instituições que processam 4+ bilhões de decisões por ano em mais de 60 países.

About IDC MarketScape:

O modelo de avaliação de fornecedores do IDC MarketScape foi desenvolvido para oferecer uma visão geral da aptidão competitiva de fornecedores de tecnologia em um determinado mercado. A metodologia de pesquisa utiliza uma pontuação rigorosa baseada em critérios qualitativos e quantitativos, que resulta em uma única ilustração gráfica da posição de cada fornecedor no mercado avaliado. O IDC MarketScape oferece uma estrutura clara na qual as ofertas de produtos e serviços, as capacidades e estratégias, e os fatores de sucesso de mercado atuais e futuros dos fornecedores de tecnologia podem ser comparados de forma significativa. Essa estrutura também oferece aos compradores de tecnologia uma avaliação de 360 graus dos pontos fortes e fracos dos fornecedores atuais e potenciais.
LATEST NEWS

Provenir Major Player IDC

Provenir é nomeada Major Player pelo IDC MarketSca...
Provenir é nomeada Major Player pelo IDC MarketScape [PARSIPPANY, NJ – [DATA] de 2026] – ...
PR Chartis

Provenir é nomeada Líder de Categoria pela Chartis...

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito ...

Boom de identidades fake ameaça segurança na Black...

Com a chegada da Black Friday, a Provenir destaca o aumento de fraudes com identidades ...

Três verdades fundamentais sobre as tecnologias pa...

Jose Luis Vargas, VP da Provenir, aponta três verdades essenciais sobre a tecnologia de decisão ...

Continue lendo

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticket

Como mudar um modelo de decisão sem abrir um ticket

Reformulando a pergunta

“Mudar um modelo de decisão sem abrir um ticket” parece, a princípio, um pedido para contornar a governança. Uma leitura mais produtiva encara isso como uma questão de design: por que o ticket existe, e os controles que ele representa devem continuar sendo administrados por um processo de gestão de mudanças que fica fora do ambiente de tomada de decisão?

Na tomada de decisão corporativa, a governança cumpre um conjunto definido de objetivos. As mudanças precisam ser atribuíveis a um autor identificável, revisáveis antes de entrarem em vigor e testáveis em relação aos resultados esperados. As organizações precisam controlar quem pode realizá-las, entender seu impacto posterior e manter um caminho para intervir quando o comportamento se desvia da intenção. Esses requisitos são mais críticos onde a decisão determina a elegibilidade de crédito, o preço, a intervenção em casos de fraude e o tratamento do cliente, e onde uma mudança mal governada pode afetar grandes populações antes de ser percebida. Tradicionalmente, esses objetivos foram perseguidos por meio do volume: aprovações sequenciais e uma revisão uniforme aplicada a toda mudança, independentemente do seu risco. No entanto, o rigor vem do que realmente é examinado, não de quantas pessoas o aprovam. Um modelo otimizado mantém os mesmos requisitos — documentação, testes, rastreabilidade e responsabilização — mas os aplica em níveis baseados em risco, de modo que as salvaguardas permanecem enquanto a fricção diminui e a velocidade deixa de ser sacrificada em nome da segurança. O ticket, sob essa ótica, é apenas um instrumento administrativo, separado dos objetivos de controle que ele foi criado para atender.

Por que isso importa mais à medida que a inteligência de decisões evolui

Essa distinção se torna mais relevante à medida que a inteligência de decisões evolui. A Pesquisa Agenda do CDAO (Chief Data and Analytics Officer) de 2024, realizada pela Gartner, constatou que um terço das organizações já implementou a inteligência de decisões — a prática de combinar dados, análise e IA em fluxos de decisão que apoiam ou automatizam julgamentos complexos. Desde então, a Gartner previu que, até 2027, metade das decisões empresariais serão potencializadas ou automatizadas por agentes de IA dedicados à inteligência de decisões. À medida que uma inteligência maior passa a atuar na própria decisão, os mecanismos que regem as mudanças na lógica de decisão merecem um escrutínio equivalente.

Levando o controle para dentro da plataforma

A Provenir mostra o quanto desse controle pode residir dentro do próprio ambiente de tomada de decisão, em vez de ao redor dele. As equipes de negócio configuram, testam e implantam a lógica de decisão diretamente, enquanto o fluxo de trabalho permanece auditável e com controle de versão. As capacidades de campeão/desafiante permitem avaliar estratégias concorrentes, inclusive com dados reais de produção, antes de entrar em operação. Regras configuráveis determinam quando uma mudança deve ser interrompida para revisão manual. Cada capacidade reconstitui algo que o ticket existia para garantir: um registro do que mudou, um meio de comparar resultados e um ponto definido em que o julgamento humano é necessário.

Da correção operacional à vantagem estratégica

Quando enquadrada estrategicamente, a eliminação do ticket representa menos uma organização operacional do que uma mudança no modelo de negócios e em onde está a vantagem competitiva. Um modelo de decisão raramente é, por si só, uma vantagem duradoura, já que as técnicas são publicadas e capacidades comparáveis podem ser adquiridas; o que resiste à imitação é a capacidade organizacional de mudar a lógica de decisão de forma rápida e segura em grande escala — uma capacidade dinâmica pela qual uma empresa reconfigura continuamente suas regras de decisão à medida que as condições mudam. Como essa capacidade surge de muitos elementos que interagem entre si, entre eles a configuração da plataforma, a disciplina de controle de versão, as rotinas de campeão/desafiante e as permissões calibradas, os concorrentes não conseguem identificar facilmente o que produz essa taxa superior de mudança segura. Essa ambiguidade causal é, em si, uma barreira à imitação, e transforma um processo de mudança mais rápido e mais seguro, de um ganho operacional passageiro, em uma posição defensável: a função de decisão passa de emitir decisões individuais a acumular diversas mudanças governadas e validadas por evidências, até formar uma vantagem que novos entrantes dificilmente conseguem alcançar.

A supervisão também está mudando

Isso reformula a própria supervisão. A interpretabilidade e a explicabilidade têm deslocado cada vez mais a governança da auditoria posterior para uma responsabilização contínua e incorporada. Onde a supervisão antes se apoiava em testar resultados e confiar que um modelo funcionava, hoje ela tende a exigir evidências de por que funciona: a importância documentada das variáveis (feature importance), a lógica de decisão e o raciocínio rastreável por trás de cada pontuação ou alerta. Os frameworks de governança exigem cada vez mais artefatos de explicabilidade além das métricas de desempenho, entre eles fichas de modelo (model cards), registros de decisão e justificativas em linguagem simples que as áreas jurídica, de compliance e de auditoria consigam entender, não apenas os estatísticos. Isso amplia o grupo de participantes, trazendo as equipes de risco, compliance e jurídico para as mudanças de modelo em uma etapa mais inicial, porque elas conseguem entender o que está sendo alterado, e faz de cada atualização algo que a organização pode defender, e não apenas implantar. A lógica econômica aponta na mesma direção: a pesquisa State of AI da McKinsey, de março de 2025, constatou que a supervisão da governança de IA pelo CEO está entre os fatores mais correlacionados a um maior impacto autodeclarado nos resultados financeiros gerado pela IA generativa, posicionando a governança menos como uma restrição ao valor e mais como uma condição para gerar esse valor.

Onde a governança deve estar

Para a tomada de decisão, a implicação é que a governança deve estar no design e na operação da própria plataforma, com auditabilidade, controle de versão, testes, permissões, monitoramento e pontos definidos de intervenção humana incorporados ao ciclo de vida da tomada de decisão, em vez de administrados ao lado dele. Eliminar um ticket é legítimo apenas quando o controle que ele representava tiver sido comprovadamente coberto em outro lugar. Quando essa condição é atendida, a empresa não simplesmente eliminou uma etapa: ela realocou uma fonte de vantagem para uma capacidade que os concorrentes têm dificuldade de observar, e ainda mais dificuldade de replicar.

A maturidade de uma capacidade de decisão deve ser avaliada com base em critérios que vão além da velocidade e da precisão de decisões individuais. Um indicador igualmente revelador é a capacidade de modificar a lógica de decisão de forma eficiente, mantendo-se a integridade dos padrões que regem tais alterações, bem como se essa combinação é suficientemente distintiva para constituir uma vantagem estratégica, e não uma mera conveniência operacional.

Bharati Mohan

Bharati Mohan

Escrito por:

Vice President, Global Applied Intelligence, Provenir

Fernando

Fernando Moreno Fernandez

Escrito por:

Vice President, Global Applied Intelligence, Provenir

Latest Resources

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

Regulação na LATAM e Responsabilização nas Decisões

Da Proteção de Dados à Responsabilização na Tomada de Decisões:
O que a regulação na América Latina significa para instituições de crédito

Os dias em que compliance, supervisão regulatória e proteção de dados eram tratados como funções separadas estão chegando ao fim.

A América Latina é hoje uma das regiões de crescimento mais relevantes em serviços financeiros digitais. Bancos, fintechs e instituições de crédito estão utilizando dados em tempo real, dados alternativos e decisões orientadas por IA para ampliar o acesso ao crédito, fortalecer a detecção de fraude e tomar decisões mais rápidas em escala.

Mas a questão do compliance mudou.

Já não basta demonstrar que os dados pessoais foram coletados de forma lícita e protegidos com segurança. As organizações agora precisam explicar como esses dados influenciaram uma decisão, se eram confiáveis e se o resultado foi justo, proporcional e devidamente governado. Essa é a transição em curso na região: do compliance em proteção de dados para a responsabilização na tomada de decisão.

O panorama regulatório torna isso mais complexo. A América Latina não é um mercado único. Brasil, México, Chile, Colômbia e Peru estão, cada um, desenvolvendo suas próprias abordagens em relação à privacidade, à regulação de IA, às transferências internacionais de dados e à tomada de decisão automatizada, com cronogramas e prioridades distintos.

Uma estratégia de decisão desenvolvida para um país não pode ser implementada sem alterações em toda a região. Os requisitos legais locais, as expectativas regulatórias, a qualidade dos dados e as condições de mercado precisam estar refletidos em como as decisões são construídas, governadas e explicadas.

É aqui que a arquitetura de uma plataforma de decisão faz a diferença.

A Provenir oferece um ambiente de decisão configurável que permite aos clientes manter a consistência global enquanto adaptam regras, fluxos de trabalho e estratégias às exigências de cada mercado. Os clientes mantêm o controle sobre suas bases legais, fontes de dados, políticas de risco e objetivos de decisão, apoiados por visibilidade, controles de acesso e auditabilidade que os reguladores esperam ver cada vez mais.

O framework de compliance mais amplo da Provenir reflete essa abordagem. A certificação ISO/IEC 27001, os controles contratuais de proteção de dados, os acordos de transferência internacional e a supervisão de suboperadores já são elementos estabelecidos. A Provenir também está implementando um framework de gestão de IA alinhado à norma ISO/IEC 42001 e aos requisitos legais emergentes nos mercados em que atuamos. Esse trabalho fortalece a governança em torno do risco de IA, da responsabilização, da transparência e da gestão do ciclo de vida — as áreas em que o escrutínio regulatório mais cresce.

A oportunidade na América Latina é real, mas não se define apenas pela velocidade. As organizações capazes de entrar em novos mercados, apoiar a inclusão financeira e escalar operações com decisões comprovadamente governadas estarão em uma posição mais forte do que aquelas que tratam o compliance como uma preocupação retrospectiva. A próxima fase da regulação na LATAM vai testar se as organizações conseguem demonstrar que suas decisões baseadas em dados são lícitas, seguras,justas e explicáveis. Essa capacidade precisa ser incorporada à arquitetura de decisão desde o início, e não adicionada posteriormente.

O compliance não é uma limitação para a inovação nesta região. É a condição que torna possível uma inovação sustentada.

mike

Claire Hartley

Escrita Por

Chief Compliance Officer, DPO – Provenir

Latest Resources

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

Andy Beddoes: O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

Um padrão se repete constantemente nas conversas com credores sobre sua infraestrutura de decisões: a lacuna entre o que achavam estar comprando e o que realmente conseguem fazer.

Uma plataforma que promete capacidade completa em scoring, orquestração e tomada de decisões costuma trazer restrições que só se tornam visíveis quando é preciso agir com rapidez. Adicionar um novo provedor de dados exige um contrato de serviços profissionais. Atualizar a lógica de negócio significa abrir um ticket e aguardar a próxima janela de release. Esses não são casos isolados. São a experiência padrão de uma parcela significativa do mercado.

Entender o que essa dependência realmente custa, em termos concretos, é um ponto de partida útil para avaliar a configuração atual.

Como é uma infraestrutura de decisões de alto nível

Os credores que mais aproveitam seus programas de decisões tendem a compartilhar algumas características operacionais.

Suas equipes são donas da estratégia de dados. Analistas de crédito e fraude conseguem integrar um novo provedor de dados, sinal de dados alternativos ou feed de open banking sem depender do roadmap do fornecedor nem aguardar filas de integração. Isso é especialmente relevante quando o fornecedor da plataforma também compete no espaço de dados, onde os incentivos sobre o que é priorizado podem se tornar complicados.

Suas equipes de estratégia controlam a lógica de decisões. Mudanças em fluxos de objetos de negócio, cortes de score e segmentação são feitas pelas pessoas mais próximas do problema, nos prazos que o negócio exige. Quando os analistas precisam encaminhar cada mudança para a engenharia ou serviços profissionais externos, a velocidade de iteração é prejudicada. Em risco de crédito e fraude, a velocidade de iteração é uma variável competitiva relevante.

Sua plataforma cobre o ciclo de vida completo do cliente. Originação, gestão de contas e cobrança frequentemente são tratadas como problemas separados, com ferramentas distintas. O custo resultante é a fragmentação de dados, inconsistência nas decisões e perda de margem difícil de atribuir. Uma arquitetura de plataforma única significa que os insights da originação podem orientar a estratégia de gestão de contas, que por sua vez pode guiar a intervenção antecipada na cobrança. Essa continuidade tem valor real.

Quantificando o custo de uma integração atrasada

Essas restrições são mais fáceis de avaliar quando se atribuem valores numéricos a elas.

Suponha agora que a equipe de fraude identificou um novo fornecedor de detecção com sinais comprovadamente melhores. O business case é sólido. Mas a plataforma atual exige um contrato com o fornecedor para integrar um novo provedor de dados, o que coloca a integração a seis meses de distância.

Uma melhora de 2% na detecção de fraudes sobre uma base de exposição de US$ 45 milhões equivale a US$ 900.000 em perdas recuperáveis por ano. Um atraso de seis meses significa que US$ 450.000 desse valor não se concretizam, antes mesmo de qualquer ajuste em regras de estratégia. Ao longo de múltiplos casos de uso e múltiplos ciclos, o valor acumulado cresce rapidamente.

É por isso que a dependência de fornecedores tende a funcionar como um custo operacional oculto. Não aparece como uma linha no orçamento, mas se manifesta em taxas de fraude que não caem, taxas de aprovação que não sobem e ciclos de estratégia que ficam um trimestre atrasados.

A oportunidade de inclusão financeira

A mesma dinâmica se aplica no lado da receita, especialmente para credores que buscam ampliar o acesso ao crédito de forma responsável.

Usando o mesmo perfil de credor: 400.000 solicitantes são recusados anualmente. Uma parcela significativa deles tem capacidade de crédito, mas é invisível para um modelo baseado apenas em bureau. Dados alternativos de crédito – como sinais de fluxo de caixa, volatilidade de renda e histórico de pagamentos de aluguel e contas – conseguem identificar consumidores com histórico escasso ou inexistente que o score convencional não enxerga.

Uma taxa de aprovação incremental de 1% se traduz em 10.000 contas adicionais aprovadas, US$ 50 milhões em saldos incrementais e aproximadamente US$ 6 milhões em receita bruta, considerando um rendimento líquido de 12%. Ao levar em conta o risco incremental – com uma taxa de perda de 4% na carteira near-prime em comparação com a taxa básica de 1,5%, a receita líquida chega a cerca de US$ 4 milhões anuais.

Se integrar essa fonte de dados leva seis meses porque a plataforma exige um contrato com o fornecedor, US$ 2 milhões em receita líquida são postergados antes de a equipe de estratégia tomar uma única decisão. Esse é o custo de um único atraso de integração, em uma única fonte de dados, em um único ciclo.

Um framework para avaliar a flexibilidade da plataforma

Os credores que estão fechando a lacuna de inclusão financeira, ou melhorando o desempenho em fraude em escala, não trabalham necessariamente com dados melhores do que os demais. Eles construíram ou selecionaram uma infraestrutura que lhes permite agir sobre bons dados quando os encontram.

A flexibilidade da plataforma vale a pena ser avaliada em algumas dimensões específicas: com que rapidez sua equipe consegue integrar de forma independente uma nova fonte de dados? Quanto da lógica de decisões os analistas conseguem atualizar sem envolver a engenharia? Quão consistente é a arquitetura de dados e decisões entre originação, gestão de contas e cobrança?

Essas não são questões arquitetônicas abstratas. As respostas têm implicações financeiras diretas, medidas em perdas por fraude, receita incremental e o efeito composto de uma iteração mais rápida ao longo do tempo.

mike

Andrew Beddoes

Written By

Consultor Principal
de Pré-Vendas e Soluções – Provenir

Últimos Recursos

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

PODCAST Tabelando

O Mercado Automatizou Documentos… Mas NÃO a Decisão de Crédito

O Mercado Automatizou Documentos…
Mas NÃO a Decisão de Crédito

Confira este episódio imperdível do podcast Tabelando com o Tambellini. Marcos Marciano (Sales Executive) e Guilherme Carqueja (Data Scientist) conversaram com Eduardo Tambellini sobre como a IA está transformando operações de crédito muito além da simples leitura documental.

Entenda como o UDI – Unstructured Data Decision Intelligence transforma documentos não estruturados em inteligência pronta para decisão.

Mais do que digitalizar processos, aceleramos decisões com contexto, inteligência e escala.

eduardo

Tabelando com o Tambellini

Hospedado por

CEO, Tabelando com o Tambellini

Latest Resources

Provenir Major Player IDC

Provenir é nomeada Major Player pelo IDC MarketSca...

Provenir é nomeada Major Player pelo IDC MarketScape [PARSIPPANY, NJ – [DATA] de 2026] – ...
BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
PR Chartis

Provenir é nomeada Líder de Categoria pela Chartis...

Provenir é nomeada Líder de Categoria pela Chartis Research em Gestão de Carteira de Crédito ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...
Regulação na LATAM e Responsabilização nas Decisões

Regulação na LATAM e Responsabilização nas Decisõe...

Da Proteção de Dados à Responsabilização na Tomada de Decisões:O que a regulação na América ...
Andy Beddoes: O Custo Real da Dependência de Fornecedores nas Decisões de Crédito

O Custo Real da Dependência de Fornecedores nas De...

O Custo Real da Dependência de Fornecedores nas Decisões de Crédito Um padrão se repete ...

Continue lendo

PESQUISA GLOBAL SOBRE TOMADA DE DECISÃO 2026

Pesquisa 2026 Pesquisa Global de tomada de Decisões

Livro eletrônico

Quais são os principais desafios e prioridades para os líderes de serviços financeiros em 2026?

O setor de serviços financeiros encontra-se em um ponto de inflexão na adoção da inteligência artificial na tomada de decisões. Nossa Pesquisa Global de Tomada de Decisão 2026 revela um setor que reconhece o potencial transformador da IA, mas ainda enfrenta desafios quase universais de implementação.

Entrevistamos 203 executivos sêniores – incluindo Chief Risk Officers, CEOs, CFOs e Diretores de Risco – em 22 países, abrangendo bancos, fintechs, seguradoras, telecomunicações e outros segmentos de serviços financeiros. Os resultados revelam uma visão complexa de um setor em transição.

RESUMO DAS PRINCIPAIS DESCOBERTAS
  • O Paradoxo da IA:

    87% confiam nos resultados de decisões orientadas por IA, mas 97% enfrentam barreiras de implementação
  • O Desafio da Fraude:

    77% estão preocupados com ameaças de fraude viabilizadas por IA, ao mesmo tempo em que precisam da IA para combater fraudes

  • Avanço em Tempo Real:

    91% foram além de modelos exclusivamente estáticos; 52% utilizam abordagens híbridas
  • Inteligência de Decisão:

    77% a consideram muito valiosa para sua estratégia nos próximos 2 a 3 anos
  • Prioridade de Investimento:

    60% planejam investir em IA ou inteligência embarcada para tomada de decisão em 2026
  • Lacuna de Governança:

    Apenas 33% implementaram totalmente frameworks de IA responsável

Esses resultados mostram um setor que sabe aonde precisa chegar, mas ainda enfrenta obstáculos significativos ao longo do caminho. As organizações que conseguirem superar as barreiras de implementação – relacionadas a compliance, explicabilidade e integração – construirão vantagens competitivas sustentáveis por meio de decisões mais rápidas, precisas e adaptáveis

RECURSOS ADICIONAIS

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

De Modelo Isolado a Ecossistema de IA Empresarial: Por que a Maioria das Iniciativas de IA em Serviços Financeiros Não Consegue Escalar

De Modelo Isolado a Ecossistema de IA Empresarial:
Por que a Maioria das Iniciativas de IA em Serviços Financeiros Não Consegue Escalar

A maioria dos projetos de IA em serviços financeiros começa com provas de conceito impressionantes. Um modelo de detecção de fraude identifica 15% mais transações suspeitas. Um algoritmo de avaliação de crédito aprova 20% mais candidatos qualificados. Uma otimização de onboarding reduz as taxas de desistência em 12%. Essas conquistas geram entusiasmo, garantem aprovações de orçamento e criam impulso para expansão.

Então a realidade aparece. O modelo de fraude funciona brilhantemente de forma isolada, mas cria conflitos com decisões de crédito mais adiante. O algoritmo de crédito melhora as aprovações, mas gera inconsistências de dados que confundem as equipes de cobrança. A otimização de onboarding funciona bem para uma linha de produtos, mas falha quando aplicada a outras.

Bem-vindo ao paradoxo da escalabilidade: sucessos individuais de IA que não se traduzem em transformação empresarial.

O Desafio Fundamental da Escalabilidade

A maioria das organizações trata a ampliação da IA como um problema de multiplicação: se um modelo funciona, dez modelos deveriam funcionar dez vezes melhor. No entanto, a IA em nível corporativo exige orquestração, não aritmética. A diferença entre vitórias isoladas e ecossistemas transformadores de IA está em como esses modelos operam juntos como uma camada integrada de inteligência.

Considere a jornada típica de um cliente de serviços financeiros. No onboarding, a IA avalia risco de fraude e capacidade de crédito. Ao longo do relacionamento, monitora padrões de gasto e ajusta limites de crédito. Quando os pagamentos se tornam irregulares, determina estratégias de cobrança. Cada ponto de decisão envolve equipes diferentes, fontes de dados diferentes e objetivos diferentes, mas todos envolvem o mesmo cliente.

Em implementações isoladas de IA, cada equipe otimiza suas próprias métricas sem ter visibilidade sobre os impactos que suas decisões causam a montante ou a jusante. Isso pode gerar decisões conflitantes, experiências inconsistentes para o cliente e resultados subótimos em todo o ciclo de vida.

A Arquitetura da IA Escalável

Para escalar a IA com sucesso, é necessário o que chamamos de “arquitetura de decisão”, uma abordagem fundamental que trata a IA como uma camada de inteligência compartilhada, e não como ferramentas isoladas de cada departamento. Essa arquitetura possui quatro componentes críticos:
  • Base Unificada de Dados:
    A escalabilidade da IA depende de acesso consistente e em tempo real a dados abrangentes do cliente ao longo de todos os pontos de decisão. Isso significa ir além dos silos departamentais e avançar para plataformas de dados integradas que forneçam uma única fonte de verdade. Quando os sinais de risco da equipe de fraude estão imediatamente disponíveis para decisões de crédito e estratégias de cobrança, todo o sistema se torna mais inteligente.
  • Capacidade de Simulação Compartilhada:
    Antes que qualquer modelo de IA entre em produção, as organizações bem-sucedidas simulam seu impacto em todo o ciclo de vida do cliente. O que acontece com as taxas de recuperação quando a detecção de fraude se torna mais sensível? Como aumentos de limite de crédito afetam o comportamento de pagamento? As capacidades de simulação permitem que as equipes entendam essas interdependências antes da implementação.
  • Ciclo de Feedback de Insights de Decisão:
    A IA escalável aprende com cada decisão em cada ponto de contato. Quando um cliente aprovado, mesmo apresentando sinais limítrofes de fraude, se torna um relacionamento valioso a longo prazo, esse resultado deve influenciar decisões futuras de risco de fraude. Quando uma estratégia de cobrança funciona para um segmento, esses aprendizados devem estar acessíveis a outros segmentos. Isso exige ciclos sistemáticos de retorno das informações, conectando resultados à lógica de decisão.
  • Lógica e Mensuração Consistentes:
    Diferentes equipes podem ter objetivos distintos, mas devem operar a partir de uma lógica comum sobre valor do cliente, avaliação de risco e gestão de relacionamentos. Isso significa utilizar modelos compatíveis que compartilhem premissas fundamentais e frameworks de medição alinhados.

Otimizando Inteligência e Custo

Um dos padrões mais poderosos em IA escalável é a tomada de decisão progressiva: uma abordagem em múltiplos estágios na qual os modelos avaliam os clientes em diferentes pontos de decisão, incorporando dados adicionais apenas quando necessário.

Considere a análise de crédito. Um modelo de primeiro estágio avalia as solicitações utilizando apenas dados internos – relacionamentos existentes, verificação de identidade e informações básicas de bureau – identificando rapidamente aprovações e recusas evidentes. As solicitações incertas acionam um segundo estágio que incorpora fontes de dados alternativos, como análise de fluxo de caixa ou dados de open banking. Somente os casos mais ambíguos seguem para revisão manual.

Essa abordagem oferece vários benefícios:

  • Otimização de Custos:

    Fontes de dados alternativos possuem custos por consulta, e utilizá-las apenas quando realmente influenciarão a decisão aumenta as taxas de aprovação enquanto mantém o controle das despesas.
  • Velocidade e Experiência:

    Aprovações iniciais baseadas em dados mínimos podem ocorrer quase instantaneamente para casos simples, enquanto o tempo de processamento é reservado para situações mais complexas.
  • Aprendizado Contínuo:

    Cada estágio gera insights que fortalecem o conjunto. O bom desempenho das aprovações do primeiro estágio aumenta a confiança em decisões futuras semelhantes, enquanto os insights preditivos oriundos de dados alternativos podem, com o tempo, aprimorar a lógica dos estágios anteriores.
O ponto central é definir limites claros entre os estágios, de maneira que eficiência e precisão se mantenham equilibradas. As capacidades de simulação tornam-se essenciais, permitindo modelar como diferentes limites afetam taxas de aprovação, níveis de risco e custos de dados em todo o funil decisório.

Preparação para Escalabilidade e Governança

A arquitetura técnica por si só não garante uma escalabilidade bem-sucedida. As organizações também precisam de estruturas de governança que apoiem o desenvolvimento e a implantação coordenada de IA. Isso inclui:
  • Centros de excelência em IA multifuncionais que reúnem equipes de fraude, crédito, experiência do cliente e analytics para identificar oportunidades de escala e resolver conflitos.
  • KPIs compartilhados que equilibram objetivos departamentais com resultados corporativos. Quando a prevenção de fraude é avaliada tanto pela redução de perdas quanto pelo impacto na experiência do cliente, diferentes decisões de otimização surgem.
  • Frameworks de interpretabilidade e segurança que permitem às empresas avaliar e validar decisões de IA em vez de aceitá-las cegamente. Isso inclui ferramentas de explicabilidade, protocolos de segurança para garantir a integridade do modelo e sistemas de monitoramento contínuo que detectam desvios, vieses ou comportamentos anômalos.
  • Gestão de risco de modelos que vai além do desempenho individual e considera riscos e interações em nível de sistema. Um modelo de fraude que tenha desempenho perfeito, mas crie fricção excessiva para clientes valiosos, representa um risco sistêmico que a validação tradicional pode não identificar.
  • Sucesso comprovado em IA, incluindo pelo menos um caso de uso bem-sucedido que entregue valor de negócio mensurável. Escalar exige competência demonstrada no desenvolvimento, implantação e gerenciamento de IA.
  • Modelos de governança para estabelecer processos de resolução de conflitos entre diferentes iniciativas de IA. À medida que a IA escala, objetivos concorrentes e limitações de recursos inevitavelmente criam tensões que exigem resolução estruturada.
  • Capacidades de simulação que garantem que você possa modelar o impacto das decisões de IA antes da implantação. Escalar sem simulação é como expandir um edifício sem plantas arquitetônicas – possível, mas perigoso.

Erros Comuns na Escalabilidade

Mesmo organizações com fortes capacidades técnicas podem enfrentar dificuldades ao escalar iniciativas de IA. Os erros mais comuns incluem:
  • A Armadilha do “Copiar e Colar”:

    Presumir que modelos bem-sucedidos em um domínio funcionarão de forma idêntica em outros. A lógica de detecção de fraude otimizada para cartões de crédito não necessariamente funcionará para empréstimos pessoais ou financiamentos imobiliários.
  • O Problema da Proliferação de Ferramentas:

    Implementar diferentes plataformas de IA para diferentes casos de uso cria um pesadelo de integração e impede a troca de insights que torna os sistemas de IA realmente inteligentes.
  • A Incompatibilidade de Métricas:

    Otimizar modelos individuais para KPIs departamentais sem considerar os impactos na organização como um todo leva à otimização local às custas do desempenho global.
  • A Lacuna na Gestão de Mudanças:

    Subestimar as transformações organizacionais necessárias para sustentar a implantação de IA em escala. A escalabilidade bem-sucedida altera a forma como as equipes trabalham juntas, indo além das ferramentas que utilizam.

O Caminho Adiante

Escalar a IA em toda a empresa de serviços financeiros requer a criação de sistemas de tomada de decisão mais inteligentes. Isso significa enxergar a IA como infraestrutura compartilhada em vez de aplicações departamentais.

As organizações que dominam essa transição deixam de perguntar “Quantos modelos de IA temos?” para perguntar “Quão mais inteligentes nossas decisões se tornaram?” Elas deixam de celebrar o desempenho isolado de modelos para medir resultados em nível corporativo. Evoluem de iniciativas isoladas de IA para ecossistemas orquestrados de inteligência.

A transformação não é fácil, mas é essencial. Em um ambiente onde as margens estão diminuindo e as expectativas dos clientes estão aumentando, as organizações de serviços financeiros não podem se dar ao dano de deixar o valor da IA preso em silos departamentais. O futuro pertence às instituições capazes de transformar vitórias isoladas em IA em sistemas coordenados de inteligência que tornam cada decisão mais inteligente do que a anterior.

Como podemos otimizar sua
estratégia de inteligência e IA?

Fale Conosco

BLOGS MAIS RECENTES

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

Adiante Recebíveis ganha agilidade

ESTUDO DE CASO

Adiante Recebíveis ganha agilidade, flexibilidade e eficiência na decisão de risco com Solução de IA da Provenir

Adiante Recebíveis é uma fintech de crédito criada em 2018 e parte do Grupo GCB. Atuando no cenário financeiro brasileiro, auxilia empresas de todos os portes a antecipar recebíveis e otimizar suas contas a receber. Especificamente, atende empresas envolvidas em vendas parceladas que precisam de dinheiro imediato, sem recorrer a empréstimos.
Biblioteca de Recursos

BLOG_Bharati_Fernando

Como mudar um modelo de decisão sem abrir um ticke...

Como mudar um modelo de decisão sem abrir um ticket Reformulando a pergunta “Mudar um ...
Platform Implementation FAQs Thumbnail

Perguntas frequentes sobre a implementação da gest...

Perguntas Frequentes sobre a Implementação de Gestão de Decisões em Bancos Implementar uma nova plataforma ...
Arquitetura: A Próxima Batalha Competitiva do Setor Bancário

A Lacuna de Arquitetura: A Próxima Batalha Competi...

A Lacuna de Arquitetura: A Próxima Batalha Competitiva do Setor Bancário Os bancos passaram a ...
Mike Holmes, Head of Data Science, PT

Governança de IA nos serviços financeiros

Governança de IA nos serviços financeiros: o que significa colocar a IA sob governança na ...

Continue lendo

Além do Onboarding: Guia do Comprador para Plataformas de Decisão de Risco

Além do Onboarding: Guia do Comprador para Plataformas de Decisão de Risco

Como viabilizar a tomada de decisão orientada por IA para decisões de risco mais inteligentes e rápidas em todo o ciclo de vida do cliente

Se navegar pelo crescente campo das plataformas de decisão de risco de crédito é como tentar encontrar uma agulha em um palheiro… não se preocupe, nós te ajudamos. Desenvolvemos um guia completo para você escolher a plataforma de decisão de risco certa para as necessidades específicas de sua organização. Analisamos os recursos essenciais de que você precisa e como fazer a melhor seleção que permitirá maximizar o valor em toda a jornada do cliente, desde o onboarding até a cobrança e todos os pontos intermediários.

Os principais tópicos do guia incluem:

  • Como usar a tomada de decisões orientada por IA para maximizar o valor do cliente em todo o ciclo de vida
  • Os principais recursos de uma solução de decisão de risco que garantirá o sucesso no onboarding e além dele
  • O papel que os dados certos no momento certo desempenham no sucesso da tomada de decisão
  • Definição dos requisitos do seu projeto para garantir o sucesso
livro eletrônico

2025 survey

Pesquisa Global sobre Tomada de Decisão de Risco 2...

Livro eletrônico Pesquisa Global sobre Tomada de Decisão de Risco 2025 Quais são os principais ...

Além do Onboarding: Guia do Comprador para Platafo...

Descubra como a IA, dados no momento certo e os recursos certos garantem sucesso desde ...

Pesquisa sobre Decisão de Risco LATAM 2024

A Provenir entrevistou mais de 150 líderes de serviços financeiros da América Latina para identificar ...

Ebook: O Segredo para o Sucesso do Crédito ao Cons...

Entre a concorrência acirrada, regulamentações em evolução e uma economia volátil, prosperar no crédito ao ...

Continue lendo

Infográfico: Leve a Tomada de Decisões orientada por IA para além do Onboarding

Leve a Tomada de Decisões orientada por IA para além do Onboarding

Como maximizar o valor da vida útil de seus clientes em todo o ciclo de vida

De 40 a 70% do crescimento de sua empresa de serviços financeiros vem dos clientes existentes. Mas você sabe como maximizar adequadamente o valor de seus clientes durante toda a jornada? Descubra como uma plataforma de tomada de decisão com tecnologia de IA pode ir além do onboarding – para gerenciar e mitigar riscos de forma eficaz e, ao mesmo tempo, aumentar sua receita.

Confira como o tbi bank é capaz de impulsionar seu crescimento e ainda garantir uma estratégia centrada no cliente.

Saiba Mais

infográficos mais recentes

Pare os Fraudadores em seu Caminho

Pare os Fraudadores em seu Caminho

Pare os Fraudadores em seu Caminho Como uma Plataforma de Tomada de Decisão com Tecnologia ...

Infográfico: Leve a Tomada de Decisões orientada p...

De 40 a 70% do crescimento de sua empresa de serviços financeiros vem dos clientes ...
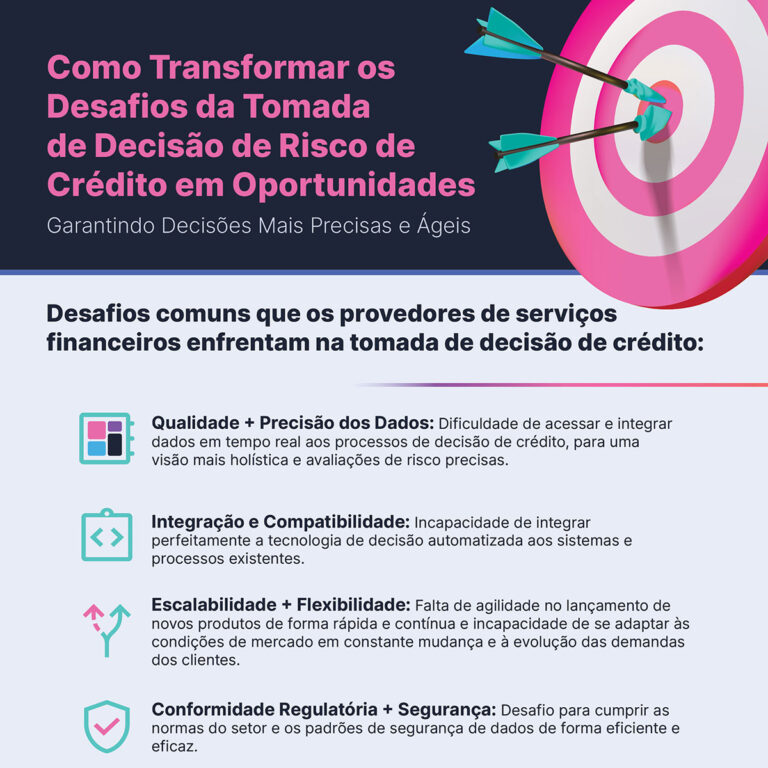
Infográfico: Transforme os Desafios da Tomada de Decisão de Risco de Crédito em Oportunidades

Infográfico: Transforme os Desafios da Tomada de D...

Os provedores de serviços financeiros enfrentam desafios comuns, como integração de dados, desenvolvimento de modelos, ...

Infográfico: Como simplificar sua estratégia de da...

Você tem dificuldades com a estratégia de dados da sua empresa? Acesse todos os dados ...

Continue lendo