Ir al contenido principal

Autor: veeresh

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un modelo de decisión sin abrir un ticket

Cómo cambiar un modelo de decisión sin abrir un ticket

Replantear la pregunta

«Cambiar un modelo de decisión sin abrir un ticket» suena, a primera vista, como una solicitud para eludir la gobernanza. Una lectura más productiva la aborda como una cuestión de diseño: ¿por qué existe el ticket, y deben los controles que representa seguir administrándose mediante un proceso de gestión del cambio que se sitúa fuera del entorno de decisión?

En la toma de decisiones empresarial, la gobernanza cumple un conjunto definido de objetivos. Los cambios deben poder atribuirse a un autor identificable, ser revisables antes de entrar en vigor y ser verificables frente a los resultados esperados. Las organizaciones deben controlar quién puede realizarlos, comprender su impacto posterior y conservar una vía para intervenir cuando el comportamiento se desvía de la intención. Estos requisitos son más críticos allí donde la decisión determina la elegibilidad crediticia, el precio, la intervención ante el fraude y el trato al cliente, y donde un cambio mal gobernado puede afectar a grandes poblaciones antes de ser detectado. Tradicionalmente, esos objetivos se han perseguido mediante el volumen: aprobaciones secuenciales y una revisión uniforme aplicada a todo cambio, sin importar su nivel de riesgo. Sin embargo, el rigor procede de lo que realmente se examina, no de cuántas personas lo aprueban. Un modelo optimizado conserva los mismos requisitos —documentación, pruebas, trazabilidad y rendición de cuentas— pero los aplica en niveles basados en el riesgo, de modo que las salvaguardas se mantienen mientras la fricción disminuye y la velocidad deja de sacrificarse en aras de la seguridad. El ticket, desde esta perspectiva, es solo un instrumento administrativo, distinto de los objetivos de control que estaba destinado a satisfacer.

Por qué esto importa más a medida que madura la inteligencia de decisiones

Esa distinción cobra mayor relevancia a medida que madura la inteligencia de decisiones. La Encuesta 2024 sobre la Agenda del CDAO (Chief Data and Analytics Officer) de Gartner encontró que un tercio de las organizaciones ha implementado la inteligencia de decisiones, la práctica de combinar datos, analítica e IA en flujos de decisión que respaldan o automatizan juicios complejos. Desde entonces, Gartner ha previsto que, para 2027, la mitad de las decisiones empresariales estarán potenciadas o automatizadas por agentes de IA dedicados a la inteligencia de decisiones. A medida que una mayor inteligencia entra en la decisión misma, los mecanismos que rigen los cambios en la lógica de decisión merecen un escrutinio equivalente.

Trasladar el control al interior de la plataforma

Provenir ilustra cuánto de ese control puede residir dentro del entorno de decisión, en lugar de alrededor de él. Los equipos de negocio configuran, prueban y despliegan la lógica de decisión directamente, mientras el flujo de trabajo se mantiene auditable y con control de versiones. Las capacidades de campeón/retador permiten evaluar estrategias en competencia, incluso frente a datos reales de producción, antes de un lanzamiento más amplio. Reglas configurables determinan cuándo un cambio debe detenerse para una revisión manual. Cada capacidad reconstituye algo que el ticket existía para garantizar: un registro de lo que cambió, un medio para comparar resultados y un punto definido en el que se requiere el juicio humano.

De la solución operativa a la ventaja estratégica

Visto en términos estratégicos, eliminar el ticket es menos un ajuste operativo que un cambio en el modelo de negocio y en dónde reside la ventaja competitiva. Un modelo de decisión rara vez constituye, por sí mismo, una ventaja duradera, ya que las técnicas se publican y pueden adquirirse capacidades comparables; lo que resiste la imitación es la capacidad organizativa para cambiar la lógica de decisión de forma rápida y segura a escala, una capacidad dinámica mediante la cual una empresa reconfigura continuamente sus reglas de decisión a medida que cambian las condiciones. Debido a que esa capacidad surge de numerosos elementos que interactúan entre sí —entre ellos la configuración de la plataforma, la disciplina del control de versiones, las rutinas de campeón/retador y los permisos calibrados—, a los competidores les resulta difícil identificar qué produce esa tasa superior de cambio seguro. Esa ambigüedad causal constituye, en sí misma, una barrera a la imitación, y convierte ese proceso de cambio más rápido y más seguro de una ganancia operativa pasajera en una posición defendible: la función de decisión pasa de emitir decisiones individuales a acumular numerosos cambios gobernados y validados con evidencia, hasta conformar una ventaja que los nuevos entrantes difícilmente logran alcanzar.

La supervisión también está cambiando

Esto replantea la propia supervisión. La interpretabilidad y la explicabilidad han desplazado cada vez más la gobernanza de la auditoría posterior hacia una rendición de cuentas continua e integrada. Donde antes la supervisión se apoyaba en probar los resultados y confiar en que un modelo funcionaba, ahora tiende a exigir evidencia de por qué funciona: la importancia documentada de las variables (feature importance), la lógica de decisión y el razonamiento trazable detrás de cada puntuación o señal de alerta. Los marcos de gobernanza exigen cada vez más artefactos de explicabilidad junto con las métricas de rendimiento, entre ellos fichas de modelo (model cards), registros de decisión y justificaciones en lenguaje sencillo que los equipos legales, de cumplimiento y de auditoría puedan leer, no solo los estadísticos. Esto amplía el círculo de participantes, incorporando a los equipos de riesgo, cumplimiento y legal a los cambios de modelo en una etapa más temprana, porque pueden comprender qué se está modificando, y convierte cada actualización en algo que la organización puede defender, en lugar de simplemente implementar. La lógica económica apunta en la misma dirección: la encuesta State of AI de McKinsey, de marzo de 2025, encontró que la supervisión de la gobernanza de la IA por parte del CEO se encuentra entre los factores más correlacionados con un mayor impacto autodeclarado en los resultados financieros derivado de la IA generativa, lo que posiciona a la gobernanza no como una restricción al valor, sino como una condición para generarlo.

Dónde debe residir la gobernanza

Para la toma de decisiones, la implicación es que la gobernanza debe residir en el diseño y la operación de la propia plataforma, con auditabilidad, control de versiones, pruebas, permisos, monitorización y puntos definidos de intervención humana integrados dentro del ciclo de vida de la decisión, en lugar de administrados en paralelo a ella. Eliminar un ticket es legítimo solo cuando el control que representaba ha sido demostrablemente cubierto en otro lugar. Cuando esa condición se cumple, la empresa no se ha limitado a eliminar un paso: ha trasladado una fuente de ventaja a una capacidad que los competidores encuentran difícil de observar, y aún más difícil de replicar.

La madurez de una capacidad de decisión debería evaluarse, por tanto, con algo más que la velocidad y la precisión de las decisiones individuales. Una medida igualmente reveladora es si la lógica de decisión puede modificarse de forma eficiente mientras se mantienen los estándares que rigen esas modificaciones, y si esa combinación es lo bastante distintiva como para constituir una ventaja estratégica y no una mera conveniencia operativa.
Bharati Mohan

Bharati Mohan

Written By

Vice President, Global Applied Intelligence, Provenir

Fernando

Fernando Moreno Fernandez

Written By

Vice President, Global Applied Intelligence, Provenir

Latest Resources

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...
CM

Gestión de Clientes ...
Gestión de Clientes Impulsada por IA:Cómo las Instituciones Líderes Convierten la Inteligencia en Ingresos Lo que cubre esta guía: La ...
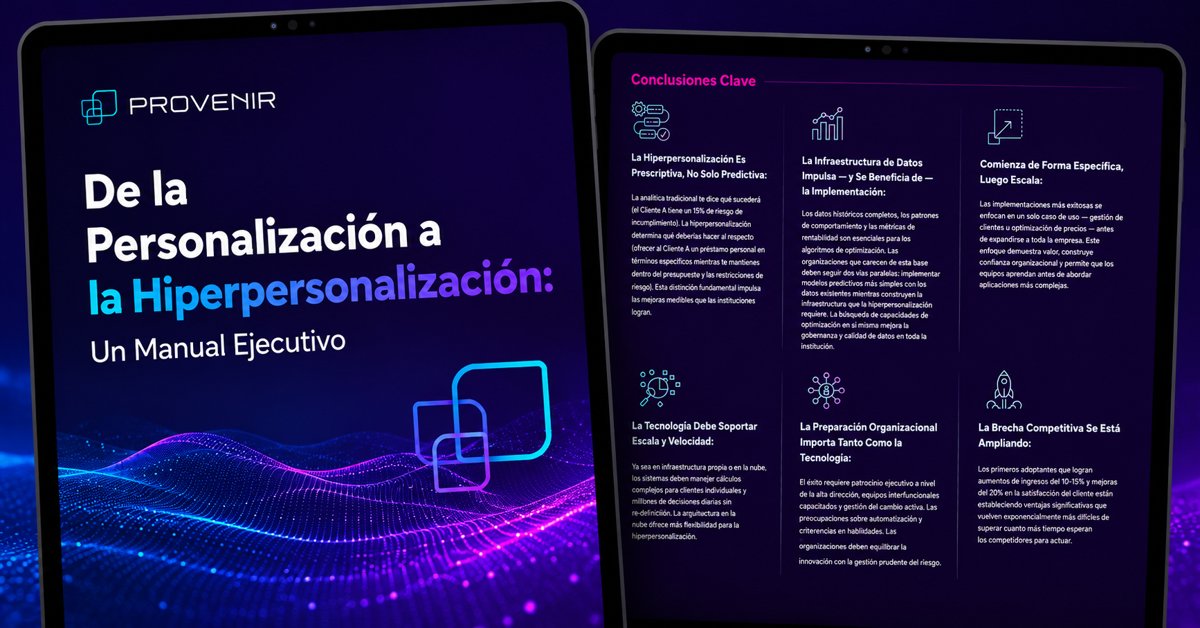
De la Personalización a la Hiperpersonalización para insituciones financieras

De la Personalizació...

De la Personalización a la Hiperpersonalización:Un Manual Ejecutivo Resumen Ejecutivo Las instituciones financieras que utilizan la hiperpersonalización están logrando aumentos ...

Continuar leyendo

PR Chartis

Provenir es nombrada Líder de Categoría por Chartis Research en Gestión de Fraude y de Carteras de Crédito

Provenir es nombrada Líder de Categoría por Chartis Research en Gestión de Fraude y de Carteras de Crédito

Este reconocimiento independiente, tanto en crédito como en fraude, confirma la amplitud de la Plataforma de Inteligencia de Decisiones de Provenir, que abarca desde la originación hasta todo el ciclo de vida del cliente.

[PARSIPPANY, NJ – 21 de septiembre de 2026] – Provenir, la Plataforma de Inteligencia de Decisiones para proveedores de servicios financieros, anunció hoy que ha sido nombrada Líder de Categoría en dos informes 2026 del RiskTech Quadrant® de Chartis: Soluciones de Fraude Empresarial y Soluciones de Gestión de Carteras de Crédito, una confirmación independiente de que una sola plataforma de decisiones puede liderar en dos dominios de riesgo tradicionalmente separados. Chartis también reconoció a Provenir, incluyendo posicionamientos como Mejor en su Clase, en otros cuatro cuadrantes que abarcan el resto del panorama de crédito y fraude, desde préstamos minoristas y alternativos hasta crédito mayorista y fraude de pagos.

Chartis Research es la firma analista especializada en tecnología de riesgo para el sector de los servicios financieros, y sus informes RiskTech Quadrant® son ampliamente reconocidos como referencia del sector.

«El principal diferenciador de Provenir es su flexibilidad,»

afirmó Philip Mackenzie, investigador principal en Chartis.

«Se destacó la configurabilidad de datos, orquestación y analítica, lo que dio como resultado una solución sumamente adaptable. Esto, combinado con su amplia cobertura de fraude, la posicionó como Líder de Categoría en el RiskTech Quadrant® de Fraude Empresarial de Chartis y como Solución Empresarial en el Quadrant de Plataformas de Fraude de Chartis»

David Mirfield, director de Producto en Provenir, declaró:

«Este reconocimiento refleja cómo nuestros clientes utilizan realmente la plataforma, extendiendo la toma de decisiones mucho más allá de la aprobación de nuevos préstamos hacia la expansión de ingresos, la monitorización continua del riesgo y la cobranza de los clientes que ya tienen. A medida que las condiciones económicas empujan a más instituciones a centrarse en la salud de sus carteras, esa capacidad de cobertura de todo el ciclo de vida es donde vemos la mayor demanda»

El posicionamiento de Provenir como Líder de Categoría en gestión de carteras de crédito valida la expansión de la compañía más allá de la originación de nuevas cuentas, para dar soporte a los proveedores de servicios financieros a lo largo de todo el ciclo de vida del cliente. Ese impulso también se extiende a otras industrias y dominios de riesgo, con una adopción creciente en telecomunicaciones, financiamiento de autos y casos de uso de AML/CFT.

Provenir también aparecerá en el Chartis RiskTech100® 2027, la clasificación anual de la firma analista sobre proveedores de tecnología de riesgo, cuando se publique el 24 de septiembre de 2026.

Acerca de Chartis Research:

Chartis Research es una firma independiente de investigación y asesoría que ofrece inteligencia de mercado, análisis y evaluaciones comparativas sobre riesgo, cumplimiento, gobernanza y tecnología financiera. Sus informes y evaluaciones de proveedores brindan información práctica que ayuda a las instituciones a evaluar soluciones, gestionar el riesgo y tomar decisiones estratégicas sobre tecnología y selección de proveedores.

Acerca de Provenir:

Provenir es la Plataforma de Inteligencia de Decisiones unificada para empresas e instituciones. Un único entorno de decisión que consolida datos, modelos de IA, inteligencia, agentes y gobernanza. Configurada por el negocio. Fiabilidad de nivel empresarial. Con la confianza de más de 120 instituciones que procesan más de 4 mil millones de decisiones al año en más de 60 países.


Leer el eBook del Informe de Proveedores de Chartis – POR QUÉ PROVENIR

Chartis Credit Risk Management Solutions 2026 – Actualización del Cuadrante

Leer el informe


Chartis Enterprise and Payment Fraud Solutions 2026 – Actualización del Cuadrante

Leer el informe

LATEST NEWS

Provenir Anuncia su ...

Provenir anuncia su asociación con Creci, una fintech colombo-americana que apoya a pequeñas empresas con impacto social en Latinoamérica y ...

Uso de datos no trad...

Provenir organizó un panel sobre la creciente relevancia de los datos no tradicionales en América Latina. Gastón Peralta y líderes ...

Mastercard acelera l...

Mastercard amplía su red de socios en la plataforma Engage, facilitando a fintechs y empresas tecnológicas la implementación de soluciones ...

Provenir, aliado int...

Gabriela Herrera, líder de Provenir en América Latina, explica cómo su plataforma de análisis de riesgo facilita la inclusión financiera, ...

Debate por la privac...

En una entrevista con Gaceta Mercantil, Gabriela Herrera, líder de ventas de Provenir para América Latina, explica cómo la tecnología ...
Provenir presenta Data Cloud + Marketplace para respaldar la innovación de productos y una mejor experiencia del cliente

Provenir presenta Da...

Provenir presenta Data Cloud + Marketplace para respaldar la innovación de productos y una mejor experiencia del cliente Nuevas soluciones ...

TransUnion se une a ...

Provenir, líder global en software de análisis de datos y decisiones de riesgo, anuncia la incorporación de TransUnion al Provenir ...

Bigtech pueden ser a...

Gabriela Herrera, líder de Provenir en América Latina, destaca cómo las Bigtechs, con el uso adecuado de tecnología y dentro ...

Continuar leyendo

ES-Platform Implementation FAQs

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales — La implementación de una nueva plataforma de Gestión de Decisiones es un proyecto de gran envergadura para cualquier banco empresarial, que implica equipos multifuncionales, una planificación cuidadosa y un compromiso compartido para hacerlo bien. Las siguientes preguntas frecuentes abordan las dudas que los bancos plantean con mayor frecuencia al prepararse para una implementación de Provenir, desde el alcance inicial y la gobernanza hasta las pruebas, la puesta en producción y la expansión futura. Ya sea que esté evaluando en qué consiste el proceso o preparando a su equipo para un proyecto ya en marcha, estas respuestas ofrecen una mirada práctica de lo que puede esperar en cada etapa.

1. ¿Qué implica realmente la implementación de una nueva plataforma de Gestión de Decisiones?

Una implementación de Gestión de Decisiones va más allá de configurar reglas de decisión. Una implementación típica de Provenir puede incluir la definición del alcance y los flujos de trabajo de decisión iniciales, la integración y orquestación de datos, la configuración de la gestión de casos y la generación de informes, el soporte al diseño e implementación de modelos, la realización de pruebas de aceptación de usuario y la preparación de la solución para la puesta en producción.

El alcance exacto se define en función de los objetivos iniciales del banco, con los Servicios Profesionales de Provenir acompañando el recorrido desde la implementación inicial hasta la expansión futura.

2. ¿Quién de nuestro banco debe participar en la implementación?

Las implementaciones empresariales suelen requerir la participación de partes interesadas de negocio, técnicas, de calidad, de gestión de proyectos y ejecutivas.

Los usuarios comerciales ayudan a definir y mantener los requisitos, participan en talleres y revisiones de diseño, ejecutan pruebas de negocio y aprueban el diseño y la preparación para la puesta en producción. Los equipos técnicos brindan soporte en arquitectura, integraciones, redes, seguridad, cifrado, estructuras de solicitud/respuesta y requisitos no funcionales. Los recursos de control de calidad (QA) desarrollan y ejecutan los planes de prueba, mientras que los patrocinadores ejecutivos y los comités directivos proporcionan gobernanza y supervisión de escalamiento.

3. ¿Qué grado de responsabilidad tiene nuestro equipo interno durante la implementación?

La implementación es un esfuerzo de entrega conjunta, y no un proveedor que trabaja de forma independiente y entrega un sistema terminado.

El banco es propietario de sus requisitos de negocio, aporta conocimiento experto en la materia, participa en las revisiones de solución y diseño, apoya las integraciones y la arquitectura técnica, desarrolla o ejecuta las pruebas correspondientes y, en última instancia, aprueba la preparación para la puesta en producción. Provenir trabaja junto a esos equipos para gestionar la entrega, configurar la solución, apoyar las pruebas, identificar dependencias, gestionar incidencias y preparar el despliegue en producción.

4. ¿Cómo se gobierna una implementación de Gestión de Decisiones de gran escala?

Provenir utiliza un marco de gobernanza estructurado que abarca la incorporación (onboarding), la planificación de recursos, las comunicaciones, el escalamiento, el control del alcance, las suposiciones, la mitigación de riesgos, las solicitudes de cambio, los cronogramas, los entregables y los requisitos de asesoría.

La gobernanza puede incluir llamadas diarias de scrum cuando sea necesario, reuniones semanales de gestión de proyecto e informes de estado, y revisiones ejecutivas o de comité directivo mensuales. Un plan de proyecto central, el seguimiento de hitos, los registros de acciones, y los registros de riesgos e incidencias, junto con procesos formales de gestión del cambio, brindan visibilidad durante toda la entrega.

5. ¿Cómo se mantienen bajo control el alcance, las dependencias y los cronogramas?

La planificación de la implementación comienza alineando el alcance definitivo, los requisitos, las suposiciones, las dependencias, los hitos críticos, los componentes de diseño, los recursos, los ciclos de prueba, los planes de comunicación y los procesos de escalamiento.

Provenir mantiene esta alineación mediante herramientas de gestión de proyecto como el plan de proyecto integrado, las listas de verificación de requisitos y de proyecto, el seguimiento de hitos, la gestión de elementos de acción, los registros de riesgos e incidencias, y un proceso formal de solicitud de cambios. Esto proporciona a ambos equipos una fuente común de verdad a medida que avanza el proyecto.

6. ¿Qué documentación y planificación debemos esperar antes de que comience el desarrollo?

Una implementación empresarial estructurada normalmente incluye un Documento de Requisitos de Negocio (BRD), un Documento de Diseño Técnico (TDD), un plan de proyecto de alto nivel y un desglose de sprints acordado conjuntamente.

Antes de avanzar con las actividades de construcción, los equipos revisan el alcance definitivo, los requisitos, los supuestos y dependencias, los hitos críticos, los componentes de diseño, la disponibilidad de recursos, los ciclos de prueba y validación, los períodos vacacionales o de bloqueo planificados, y los planes de comunicación y escalamiento.

Esta alineación previa ayuda a garantizar que los equipos de negocio, tecnología y entrega trabajen con los mismos requisitos y el mismo plan de implementación.

7. ¿Cómo se prueba la solución antes de pasar a producción?

Las pruebas se realizan de forma progresiva a lo largo de toda la implementación, en lugar de dejarse para el final.

El enfoque descrito por Provenir incluye pruebas de unidad, pruebas de integración, pruebas de flujo de trabajo de extremo a extremo, pruebas de control de calidad (QA) y de aceptación de usuario, pruebas de regresión y pruebas de estrés de rendimiento. Los componentes individuales se prueban antes de integrarse en el flujo de trabajo de decisión general, y las pruebas de regresión se realizan durante toda la entrega para identificar problemas más temprano y reducir el esfuerzo necesario durante la validación final.

8. ¿Cómo sabemos que la nueva plataforma de Gestión de Decisiones cumplirá con nuestros requisitos de rendimiento?

Las pruebas de rendimiento se incluyen como una actividad de validación específica.

Provenir puede utilizar herramientas de pruebas de rendimiento como JMeter para simular grandes volúmenes de solicitudes y medir el rendimiento del sistema frente a los niveles de servicio requeridos por el banco. Esto proporciona evidencia de que el rendimiento del procesamiento cumple con las expectativas acordadas antes de que la solución pase a producción.

9. ¿Qué ocurre una vez que la implementación inicial entra en producción?

La puesta en producción no marca el final de la relación.

Provenir ofrece suscripciones de soporte continuo que pueden incluir entrenamiento, revisiones de configuración, evaluaciones de rendimiento, consultas con expertos, evaluaciones de datos e integraciones, revisiones de modelos y analítica, y revisiones de estrategia de decisión. El entrenamiento también está disponible a través de sesiones en vivo y de Provenir Academy, para que los equipos internos puedan seguir ampliando su conocimiento de la plataforma después de la implementación.

El objetivo es apoyar tanto las operaciones diarias como la optimización continua de la plataforma a lo largo del tiempo.

10. ¿Podemos expandirnos a productos, mercados o casos de uso adicionales después de la primera implementación?

Sí. El enfoque de implementación de Provenir está diseñado para respaldar la expansión después del lanzamiento inicial.

Los proyectos posteriores pueden introducir productos, regiones, integraciones, capacidades de decisión o requisitos analíticos adicionales. Provenir puede ayudar a definir el alcance y el cronograma de cada expansión, preparar a los sistemas y equipos para los lanzamientos regionales o de producto, y ampliar los marcos de integración y las configuraciones de la plataforma existentes, en lugar de tratar cada nueva iniciativa como una implementación completamente independiente.

Esto permite que el despliegue inicial de Gestión de Decisiones se convierta en la base para una transformación más amplia de la toma de decisiones en todo el banco.

mike

Sam Rohde

Written By

Vice President, PreSales & Solutions, Provenir

Latest Blogs

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...
CM

Gestión de Clientes ...

Gestión de Clientes Impulsada por IA:Cómo las Instituciones Líderes Convierten la Inteligencia en Ingresos Lo que cubre esta guía: La ...
De la Personalización a la Hiperpersonalización para insituciones financieras

De la Personalizació...

De la Personalización a la Hiperpersonalización:Un Manual Ejecutivo Resumen Ejecutivo Las instituciones financieras que utilizan la hiperpersonalización están logrando aumentos ...

Continuar leyendo

Gestión Estratégica del Cliente: Claves para Incrementar Ingresos sin comprometer riesgos


  • Webinar

  • Gestión de Clientes

Gestión Estratégica del Cliente:
Claves para Incrementar Ingresos sin comprometer riesgos

  • Miriam Audelo

    Miriam Audelo

    Moderador

    Senior Account Executive, Provenir

  • Napoleon Duarte

    Napoleón Duarte

    Panelistas

    CRO for Retail Banking, Grupo Promerica
  • Martha Proaño

    Martha Proaño

    Credit Risk Manager, Banco Bolivariano
  • Ricardo Ayala

    Ricardo Ayala

    Credit and Data Director, Kubo Financiero
  • Ramses Salinas

    Ramses Salinas

    Senior Presales Consultant, Provenir

La rentabilidad de una cartera ya no se mide únicamente por la capacidad de incorporar nuevos clientes. El diferencial competitivo está en maximizar el valor de cada relación a lo largo de todo su ciclo de vida, combinando crecimiento sostenible, una experiencia superior y una gestión inteligente del riesgo.

En este webinar, expertos del mercado financiero compartieron cómo las instituciones están aprovechando datos, inteligencia artificial y decisiones en tiempo real para optimizar cada etapa del ciclo de vida del cliente: desde la originación y la evaluación crediticia hasta la gestión de límites, la personalización de ofertas y estrategias de cobranza más efectivas.

Webinars

Continuar leyendo

260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la IA en los servicios financieros

La gobernanza de la IA en los servicios financieros:
qué significa estar «gobernado» en la práctica

La inteligencia artificial ha llegado al punto en que su presencia se da por sentada. Todas las plataformas de software están incorporando capacidades de IA, los proveedores tecnológicos consolidados están añadiendo inteligencia a productos que llevan décadas en el mercado, y están surgiendo empresas completamente nuevas con la IA en el centro de su propuesta. Para las instituciones financieras, sin embargo, esta aceleración tecnológica plantea una conversación distinta. La pregunta ya no es si la IA puede adoptarse, sino si puede adoptarse sin perder el control sobre las decisiones que realmente importan.

La banca siempre se ha construido sobre la confianza. Cada decisión de préstamo, cada investigación de fraude, cada evaluación de asequibilidad o interacción con el cliente conlleva consecuencias que van mucho más allá de la tecnología. Afectan la vida financiera de los clientes, la reputación de la institución y la confianza en el propio sistema financiero. Sin duda, la IA tiene el potencial de mejorar estos resultados, pero esa misma capacidad que genera valor puede amplificar decisiones deficientes si se introduce sin la disciplina necesaria para gobernarla adecuadamente.

Lo que se esconde bajo la superficie

En Provenir solemos pensar en la adopción de la IA como un iceberg. Por encima de la superficie están las capacidades que acaparan los titulares: automatización, personalización, interfaces de lenguaje natural y una toma de decisiones notablemente más rápida. Por debajo de la superficie está el trabajo que determina si esas capacidades generan valor sostenible o introducen nuevos riesgos operativos: sesgos que solo emergen a escala, deriva del modelo, dependencia excesiva de las recomendaciones de la IA, y sistemas que funcionan bien en pruebas piloto pero fallan ante la complejidad de la producción real. Rara vez se trata de fallos de la IA en sí misma; son fallos de gobernanza.

Para las instituciones financieras de Nivel 1 (Tier 1), esto es especialmente relevante porque su objetivo no es convertirse en empresas de IA. Han dedicado décadas a construir una infraestructura de toma de decisiones resiliente, capaz de dar servicio a millones de clientes bajo estándares regulatorios exigentes. Su reto es reforzar esa base con IA, no sustituirla. El objetivo es mejorar los resultados para el cliente sin comprometer el control, la resiliencia y la responsabilidad ya existentes.

La regulación como un facilitador

Por eso vemos la regulación, incluida la Ley de IA de la UE, como un facilitador y no como una barrera. Una buena regulación define las condiciones bajo las cuales la innovación puede escalar de forma responsable. Al exigir trazabilidad, supervisión humana, documentación y rendición de cuentas, ofrece a las organizaciones un marco para desplegar la IA de forma segura en los procesos que más importan.

En última instancia, la conversación nunca debería empezar por la tecnología. Debería empezar por el resultado. Los clientes nunca experimentan un modelo de lenguaje. Experimentan si un préstamo se aprobó de forma justa, si el fraude se detectó con rapidez, si una reclamación se gestionó adecuadamente o si fueron tratados con empatía en un momento de dificultad financiera. La tecnología solo tiene valor si esos resultados para el cliente mejoran.

Lo que realmente significa la «IA gobernada»

Esto también define lo que realmente significa una «IA gobernada». La gobernanza no consiste simplemente en conectar un LLM a un flujo de trabajo. Abarca todo lo que rodea a esa solución: cómo se diseñó, cómo se probó, cómo se evaluó la equidad, cómo se monitoriza el rendimiento, cómo se detecta la deriva, si cada decisión puede rastrearse, explicarse y auditarse, y durante cuánto tiempo se conserva la evidencia que la respalda. Estas son las preguntas que los responsables de cumplimiento, los auditores y los reguladores necesitan cada vez más que las instituciones respondan con confianza.

Quizás el principio más importante es que la responsabilidad nunca se transfiere a la tecnología. La IA puede generar recomendaciones y automatizar tareas cada vez más sofisticadas, pero nunca es responsable de los resultados que produce. Esa responsabilidad siempre recae en las personas. A medida que la IA se vuelve más capaz, la responsabilidad humana se vuelve más importante, no menos.

Equilibrar el valor y el riesgo

Toda decisión de IA es, en última instancia, un equilibrio entre valor y riesgo. La gobernanza es lo que permite a las organizaciones modificar ese equilibrio, reduciendo el riesgo mientras aumentan el valor que la IA puede aportar de forma segura. Da la confianza necesaria para introducir la IA allí donde genera mejoras significativas, reconociendo al mismo tiempo que, en determinadas situaciones, un enfoque más tradicional puede seguir siendo la mejor opción.

Por eso es importante concebir la gobernanza como una serie de decisiones de diseño conscientes, y no como una lista de controles que marcar. Hay situaciones en las que una persona debe permanecer directamente implicada en cada decisión —como la gestión de clientes vulnerables—, porque el criterio y la responsabilidad van más allá de lo que la IA debería aportar de forma independiente. Hay otras, como la monitorización de transacciones, en las que la automatización puede operar con seguridad a gran escala, siempre que se mantengan mecanismos sólidos de monitorización, alertas y escalamiento.

El objetivo nunca debería ser maximizar la automatización por sí misma. Debería ser maximizar los resultados para el cliente gestionando el riesgo de forma adecuada. En algunas situaciones, la IA debería apoyar a una persona en la decisión final, manteniendo al ser humano firmemente en el proceso. En otras, puede automatizar de forma segura decisiones rutinarias, siempre que se mantengan una monitorización y una gobernanza sólidas. Y siempre habrá situaciones en las que la IA simplemente no sea la tecnología adecuada. La decisión siempre debe reflejar el equilibrio entre el valor, el riesgo y los controles disponibles para gestionar ese riesgo.

La próxima etapa de la alfabetización en IA

En muchos sentidos, esta es simplemente la siguiente etapa de un recorrido que el sector de los servicios financieros ya ha transitado antes. Los bancos primero desarrollaron cultura de riesgo, después cultura de datos, y ahora cultura de IA. Las instituciones que tengan éxito no serán necesariamente las que desplieguen más IA, sino las que comprendan dónde genera un valor genuino, dónde los enfoques tradicionales siguen siendo más adecuados, y cómo combinar ambos dentro de un marco de gobernanza en el que clientes, reguladores y consejos de administración puedan confiar.

Mike Holmes

Mike Holmes

Written By

Head of Data Science, Provenir

Latest Blogs

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...
CM

Gestión de Clientes ...
Gestión de Clientes Impulsada por IA:Cómo las Instituciones Líderes Convierten la Inteligencia en Ingresos Lo que cubre esta guía: La ...
De la Personalización a la Hiperpersonalización para insituciones financieras

De la Personalizació...

De la Personalización a la Hiperpersonalización:Un Manual Ejecutivo Resumen Ejecutivo Las instituciones financieras que utilizan la hiperpersonalización están logrando aumentos ...

Continuar leyendo

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

Un patrón se repite constantemente en las conversaciones con prestamistas sobre su infraestructura de decisiones: la brecha entre lo que creían estar adquiriendo y lo que realmente pueden hacer.

Una plataforma que promete capacidades integrales en scoring, orquestación y toma de decisiones suele presentar restricciones que solo se hacen visibles cuando se intenta actuar con rapidez. Incorporar un nuevo proveedor de datos requiere un contrato de servicios profesionales. Actualizar la lógica de negocio implica abrir un ticket y esperar la próxima ventana de lanzamiento. Estos no son casos excepcionales. Son la experiencia estándar para una parte significativa del mercado.

Comprender cuánto cuesta realmente esa dependencia, en términos concretos, es un punto de partida útil para evaluar la configuración actual.

Cómo es la infraestructura de decisiones de primer nivel

Los prestamistas que obtienen el mayor rendimiento de sus programas de decisiones tienden a compartir ciertas características operativas.

Sus equipos son dueños de su estrategia de datos. Los analistas de crédito y fraude pueden incorporar un nuevo proveedor de datos, señal de datos alternativos o feed de open banking sin depender de las hojas de ruta del proveedor ni esperar en colas de integración. Esto es especialmente importante cuando el proveedor de la plataforma también compite en el espacio de datos, donde los incentivos sobre qué se prioriza pueden volverse complicados.

Sus equipos de estrategia controlan su lógica de decisiones. Los cambios en los flujos de objetos de negocio, los umbrales de scoring y la segmentación los realizan las personas más cercanas al problema, en los plazos que el negocio requiere. Cuando los analistas deben canalizar cada cambio a través de ingeniería o servicios profesionales externos, la velocidad de iteración se resiente. En riesgo crediticio y fraude, la velocidad de iteración es una variable competitiva relevante.

Su plataforma cubre el ciclo de vida completo del cliente. La originación, la gestión de cuentas y la cobranza suelen gestionarse como problemas separados con herramientas distintas. El costo posterior es una fragmentación de datos, inconsistencias en las decisiones y pérdida de margen difícil de atribuir. Una arquitectura de plataforma única significa que los insights de la originación pueden informar la estrategia de gestión de cuentas, que a su vez puede orientar la intervención temprana en cobranza. Esa continuidad tiene un valor real.

Cuantificando el costo de una integración retrasada

Estas restricciones son más fáciles de evaluar cuando se les asignan cifras.

Consideremos un prestamista mediano que procesa un millón de solicitudes al año, con una tasa de aprobación del 60%, una tasa de fraude del 1,5% sobre las cuentas aprobadas y un saldo promedio de 5.000 USD. Eso representa aproximadamente 45 millones de USD en exposición anual al fraude.

Supongamos ahora que el equipo de fraude ha identificado un nuevo proveedor de detección con señales claramente superiores. El caso de negocio es sólido. Pero la plataforma actual requiere un contrato con el proveedor para incorporar una nueva fuente de datos, lo que sitúa la integración a seis meses de distancia.

Una mejora del 2% en la detección de fraude sobre una base de exposición de 45 millones de USD equivale a 900.000 USD en pérdidas recuperables anuales. Un retraso de seis meses significa que 450.000 USD de ese monto no se materializan, antes de que nadie haya tocado una regla de estrategia. Sumados a lo largo de múltiples casos de uso y múltiples ciclos, la cifra acumulada crece rápidamente.

Por eso la dependencia de proveedores suele funcionar como un costo operativo oculto. No aparece como una partida presupuestaria, pero se manifiesta en tasas de fraude que no mejoran, tasas de aprobación que no aumentan y ciclos de estrategia que corren un trimestre de retraso.

La oportunidad de la inclusión financiera

La misma dinámica se aplica en el lado de los ingresos, especialmente para los prestamistas que buscan ampliar el acceso al crédito de forma responsable.

Utilizando el mismo perfil de prestamista: 400.000 solicitantes son rechazados anualmente. Una parte significativa de ellos tiene capacidad crediticia, pero es invisible para un modelo basado únicamente en el buró. Los datos crediticios alternativos —como señales de flujo de caja, volatilidad de ingresos e historial de pagos de renta y servicios— pueden identificar a consumidores con historial crediticio escaso o inexistente que el scoring convencional no detecta.

Una tasa de aprobación incremental del 1% se traduce en 10.000 cuentas adicionales aprobadas, 50 millones de USD en saldos incrementales y aproximadamente 6 millones de USD en ingresos brutos a un rendimiento neto del 12%. Considerando el riesgo incremental a una tasa de pérdida del 4% en el segmento near-prime frente al 1,5% del core, el ingreso neto asciende a aproximadamente 4 millones de USD anuales.

Si integrar esa fuente de datos tarda seis meses porque la plataforma requiere un contrato con el proveedor, se difieren 2 millones de USD en ingresos netos antes de que el equipo de estrategia haya tomado una sola decisión. Ese es el costo de un único retraso de integración, en una sola fuente de datos, en un solo ciclo.

Un marco para evaluar la flexibilidad de la plataforma

Los prestamistas que están cerrando la brecha de inclusión financiera o mejorando el rendimiento en fraude a escala no necesariamente trabajan con mejores datos que los demás. Han construido o seleccionado una infraestructura que les permite actuar sobre buenos datos cuando los encuentran.

La flexibilidad de la plataforma vale la pena evaluarla en algunas dimensiones específicas: ¿con qué rapidez puede tu equipo incorporar una nueva fuente de datos de forma independiente? ¿Qué parte de la lógica de decisiones pueden actualizar los analistas sin intervención de ingeniería? ¿Qué tan consistente es la arquitectura de datos y decisiones en originación, gestión de cuentas y cobranza?

Estas no son preguntas arquitectónicas abstractas. Las respuestas tienen implicaciones financieras directas, medidas en pérdidas por fraude, ingresos incrementales y el efecto compuesto de una iteración más rápida a lo largo del tiempo.

mike

Andrew Beddoes

Written By

Consultor Principal
de Preventa y Soluciones, Provenir

Latest Resources

Error: View 562c1afnzp may not exist

Continuar leyendo

BLOG Matthew - FeatureIMG

¿Qué aspecto tiene una buena revisión de proveedores de datos?

¿Qué aspecto tiene una buena revisión de proveedores de datos?

La mayoría de las instituciones financieras saben que deberían revisar con más frecuencia a sus proveedores de datos externos. Sin embargo, pocas saben en qué consiste realmente una buena revisión. Sin un marco de trabajo claro, el proceso acaba convirtiéndose en uno de dos escenarios: un ejercicio de negociación comercial (una renegociación de precios disfrazada de revisión estratégica) o un proyecto demasiado amplio que se paraliza antes de generar ningún cambio real.

Este artículo describe cómo es en la práctica una revisión significativa de proveedores de datos: quiénes deben participar, qué se debe medir y cómo convertir los hallazgos en decisiones.

Quiénes deben participar

Una revisión de datos no es un ejercicio de compras. Abarca la estrategia de riesgo, el cumplimiento normativo, la tecnología y la experiencia del cliente. El equipo adecuado suele incluir:

  • Riesgo y analítica

    para evaluar el rendimiento predictivo y el impacto en los modelos
  • Cumplimiento normativo y legal

    para revisar las obligaciones regulatorias y los términos contractuales
  • Tecnología e ingeniería

    para evaluar el rendimiento de la integración y la flexibilidad
  • Producto y operaciones

    para identificar fricciones en el recorrido del cliente
  • Compras

    para gestionar los resultados comerciales una vez tomadas las decisiones estratégicas

Alinear a estas partes interesadas en torno a los objetivos antes de iniciar la revisión ahorra un tiempo valioso más adelante. Una revisión liderada exclusivamente por una sola función tiende a optimizarse en función de las prioridades de esa área en detrimento de las demás.

Qué medir

La revisión del rendimiento comienza con la pregunta: ¿qué está aportando realmente cada fuente de datos a las decisiones?

  • Contribución predictiva

    ¿El conjunto de datos mejora el rendimiento del modelo? ¿Cuál es el incremento medido en la detección de fraude, la separación del riesgo crediticio o la confianza en la identidad cuando estos datos están presentes frente a cuando están ausentes? Si no se puede demostrar ningún incremento, el conjunto de datos merece ser cuestionado.
  • Impacto en las decisiones.

    ¿En cuántas decisiones influye este dato al mes? ¿Se trata de una ruta crítica o de un recurso alternativo? Algunos proveedores tienen un volumen significativo pero un valor incremental marginal, una trampa fácil de pasar por alto cuando se revisan los proveedores de forma aislada.
  • Cobertura y actualización de los datos.

    ¿Cuál es la tasa de coincidencia en tu población de solicitudes? ¿Es la cobertura consistente entre geografías, segmentos de clientes y canales? Los datos obsoletos o incompletos generan fallos silenciosos: decisiones que parecen normales pero que se basan en datos degradados.
  • Rendimiento de la integración.

    ¿Cuál es el tiempo de respuesta de la API y cómo afecta a la latencia general de las decisiones? ¿Cuál es el historial de disponibilidad del servicio? ¿Existen restricciones que limiten la capacidad de probar, orquestar o cambiar proveedores rápidamente?
  • Coste por decisión.

    ¿Cuál es el coste total de este proveedor, incluidos los gastos de integración y mantenimiento, en relación con las decisiones en las que influye y el valor que aporta?

Un marco de puntuación práctico

Una matriz de puntuación sencilla basada en estas dimensiones —contribución predictiva, cobertura, rendimiento de la integración, eficiencia de costes y adecuación estratégica— permite comparar proveedores entre sí e identificar con claridad las oportunidades de racionalización.

Pondera cada dimensión según las prioridades actuales de tu organización. Para aquellas bajo presión de márgenes, el coste por decisión se convierte en un factor de mayor peso. Evalúa cada proveedor, consolida los resultados y crúzalos con las fechas de renovación de contratos. Eso se convierte en tu plan de acción priorizado.

El Mercado de Datos de Provenir permite a los clientes conectar nuevos proveedores y realizar pruebas utilizando la biblioteca de conexiones API predefinidas, sin necesidad de comprometer recursos de ingeniería propios para la integración, lo que reduce significativamente la fase de evaluación.

What Good Looks Like at the End

Una revisión completada debe generar tres resultados:

  • Un conjunto de proveedores racionalizado

    con una justificación clara para cada proveedor que se conserve, un plan para abandonar o renegociar con los que no rindan adecuadamente, y la consolidación de los proveedores con funciones solapadas
  • Una lista reducida de nuevos proveedores probados

    validados con tus propios datos, no solo con los benchmarks del proveedor
  • Una hoja de ruta de integración

    con las conexiones heredadas marcadas para su modernización y un calendario de cambios

El objetivo no es un stack de datos perfecto, sino uno que funcione mejor que al inicio de la revisión, y un proceso que puedas volver a ejecutar en 12 meses sin que suponga un proyecto mayor.

Matthew Nutt

Matthew Nutt

Written By

Senior Product Manager, Provenir

Latest Resources

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...
CM

Gestión de Clientes ...

Gestión de Clientes Impulsada por IA:Cómo las Instituciones Líderes Convierten la Inteligencia en Ingresos Lo que cubre esta guía: La ...
De la Personalización a la Hiperpersonalización para insituciones financieras

De la Personalizació...

De la Personalización a la Hiperpersonalización:Un Manual Ejecutivo Resumen Ejecutivo Las instituciones financieras que utilizan la hiperpersonalización están logrando aumentos ...

Continuar leyendo

El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

Libro electrónico

El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

Panorama 2024–2026 · Diagnóstico · Mutaciones estructurales · Ventaja decisional

INTRODUCCIÓN

Con 1.148.650 matriculaciones en 2025, el mejor dato desde la pandemia, el sector de la automoción en España atraviesa un momento de clara recuperación. Sin embargo, detrás de estas cifras se está produciendo una transformación profunda: el renting ya representa una de cada cuatro matriculaciones, los vehículos eléctricos han duplicado su cuota de mercado en apenas un año y los modelos de scoring que funcionaban en 2022 ya no son suficientes para gestionar las nuevas carteras.

En un mercado donde la cuota mensual es determinante, cada segundo de fricción en el proceso de financiación puede traducirse en una venta perdida. Este eBook analiza las tendencias que están redefiniendo la financiación del automóvil en España: la llegada de marcas chinas con un valor residual todavía incierto, el crecimiento del renting entre particulares y pymes, la digitalización de la experiencia de compra y el reto de mantener decisiones consistentes en un entorno multicanal cada vez más complejo.

No se trata de un informe de tendencias más. Es un análisis práctico basado en datos y perspectivas de algunas de las principales organizaciones del sector, como Arval, Santander Consumer Finance, ANFAC y Ayvens, acompañado de una hoja de ruta para que financiadores, operadores de renting, financieras y redes de distribución adapten sus procesos de decisión y estén preparados para afrontar los retos del mercado actual.

Completa el formulario para obtener el libro electrónico.

«En un mercado marcado por la cuota mensual y la transición hacia el vehículo eléctrico, la capacidad de tomar decisiones rápidas y precisas ha dejado de ser una cuestión operativa para convertirse en un factor clave de competitividad.»

+12,9% — matriculaciones VN en 2025 vs. 2024 +94,6% — crecimiento BEV+PHEV en un solo año ~25% — cuota del renting sobre VN nuevos
PARA QUIÉN ES
Si trabajas en crédito, riesgo, producto o tecnología para una entidad financiera, un operador de renting o una red de distribución en España, este documento está escrito para ti.
  • Financieras cautivas y bancos especialistas
  • Operadores de renting y leasing
  • Directores de riesgo, crédito y producto
  • CTO, arquitectos y equipos de tecnología decisional
  • Redes de distribución y concesionarios
  • Directivos de estrategia y transformación

Accede al análisis más completo sobre la financiación automotriz en España

23 páginas de diagnóstico operacional, datos de mercado actualizados y una hoja de ruta práctica para transformar tu infraestructura decisional.

BIBLIOTECA DE RECURSOS

El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

El mercado español d...

Libro electrónico El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo. Panorama 2024–2026 · ...
chartis report

Chartis Research Nom...

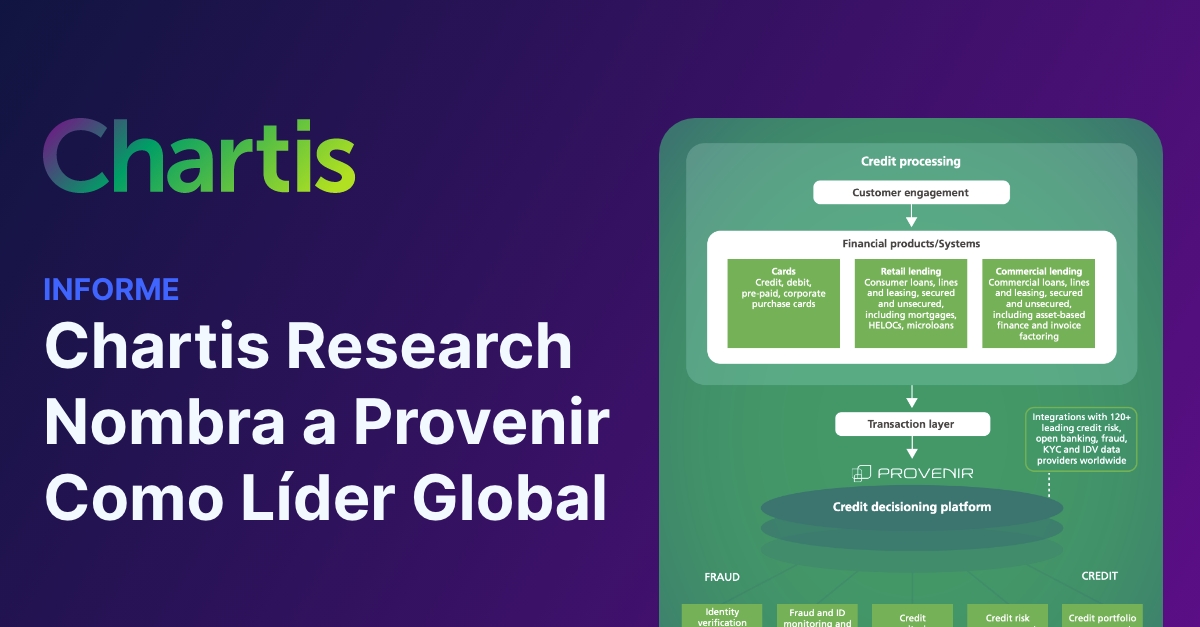
Informe Chartis Research Nombra a Provenir Como Líder Global Crédito y Fraude: Una Visión Holística de la Gestión de Riesgos ...
Cómo los Telcos pueden aumentar ingresos y reducir riesgos

Cómo los Telcos pued...

Conéctate con el éxito: Cómo los Telcos pueden aumentar ingresos y reducir riesgos Impulsando el valor del suscriptor y minimizando ...

Onboarding de comerc...

La velocidad es clave en el onboarding de comerciantes. Descubre cómo equilibrar velocidad, compliance y gestión de riesgo en este ...

Atención a la brecha...

Atención a la brecha: La necesidad de préstamos rápidos y accesibles para PYMEs Las pequeñas y medianas empresas (PYMEs) son ...

Guía del Comprador d...

¿Te sientes abrumado por el panorama de las plataformas de toma de decisiones en riesgos crediticios? Nuestra guía completa te ...
El Cambio Hacia La Rentabilidad: Evolucionando Con BNPL

El Cambio Hacia La R...

Explora cómo puedes hacer que tu tecnología BNPL sea a prueba de los cambios que vienen en el futuro y ...

El secreto del éxito...

Explora cómo puedes convertir los desafíos en oportunidades en los principales cinco casos de uso: automóviles, hipotecas, comercio minorista o ...

Continuar leyendo

BLOG FPF - ES - Jason-feature

Fraude de Primera Persona: El Costo Oculto de los «Buenos» Clientes

BLOG

Fraude de Primera Persona:
El Riesgo Oculto Detrás de los “Buenos” Clientes

Revelando el Riesgo con un Enfoque Unificado

jason abbott headshot

Jason Abbott 

En la incansable lucha contra el fraude, nuestra industria tradicionalmente se ha enfocado intensamente en ataques de terceros —los criminales evidentes que intentan robar identidades o secuestrar cuentas. Si bien este enfoque es crucial, puede oscurecer una amenaza mucho más insidiosa y subestimada: el fraude de primera persona (FPF, por sus siglas en inglés).

El fraude de primera persona ocurre cuando un cliente aparentemente legítimo manipula productos o servicios con fines de lucro. A diferencia de los estafadores externos, estas personas a menudo usan su identidad real, lo que los hace increíblemente difíciles de detectar con métodos tradicionales de prevención. Su naturaleza sigilosa hace que el FPF pase desapercibido, disfrazándose como riesgo crediticio o deuda incobrable, erosionando silenciosamente la rentabilidad de muchas empresas a nivel global.

Las formas del Fraude de Primera Persona: más allá de la deuda incobrable

El FPF se presenta en múltiples formas:
  • Sin intención de pagar: El tipo más dañino. El solicitante adquiere un préstamo, línea de crédito o dispositivo con la intención deliberada de no pagar desde el principio. Puede parecer solvente en papel, pero su verdadero objetivo es incumplir.
  • Ingresos o empleo falsos: Inflar ingresos, crear empleos falsos o tergiversar obligaciones financieras para obtener mejores condiciones o mayores límites de crédito.
  • Esquemas de «Bust-Out»: Comenzar con un buen historial de pagos, para luego maximizar líneas de crédito y desaparecer o declararse en bancarrota.
  • Fraude amistoso / abuso de contracargos: Disputar cargos legítimos o fingir no haber recibido productos o servicios para evitar el pago.
  • Cierre temprano de cuentas / «churn»: Usar la cuenta para obtener un beneficio puntual (como un bono o cashback) y luego cerrarla inmediatamente, generando pérdidas para el proveedor.

El mayor reto del FPF — especialmente en casos de “sin intención de pagar”— es que difumina la línea entre riesgo crediticio y fraude. Un cliente puede parecer simplemente una “mala cuenta”, cuando en realidad es un estafador. Los sistemas de prevención tradicionales, separados de las evaluaciones de riesgo crediticio, no están diseñados para detectar este tipo de engaño.

Por Qué el FPF Pasa Desapercibido: La Línea Borrosa de la Intención

Detectar FPF es complicado por varias razones:

  • Identidad auténtica: El solicitante utiliza su nombre, dirección y documentos genuinos. Esto dificulta que las verificaciones estándar lo identifiquen como fraudulento.
  • Demostrar intención es difícil: A diferencia del robo de identidad, donde el fraude es evidente, el FPF requiere identificar anomalías conductuales y señales sutiles de premeditación.
  • Operaciones fragmentadas: Riesgo crediticio, fraude y cobranzas a menudo trabajan de forma aislada, usando sistemas y datos distintos, lo que impide tener una visión integral del cliente.
  • Falta de datos relevantes: Los modelos crediticios tradicionales se centran en el historial de pagos, pero no incluyen señales dinámicas en tiempo real, como inconsistencias en aplicaciones, biometría conductual o inteligencia de dispositivos.

Unificar el Riesgo para Detectar el Fraude de Primera Persona con Inteligencia Conductual

Combatir eficazmente el FPF —especialmente el tipo “sin intención de pagar”— requiere un enfoque unificado y basado en datos que elimine los silos entre fraude, riesgo crediticio e incluso cobranzas. Esto implica añadir una capa esencial de inteligencia conductual a las evaluaciones de riesgo.

¿Cómo lo logramos?

  • Orquestar una Vista 360° del Solicitante: La clave está en conectar datos diversos: no solo del buró, sino también fuentes alternativas, inteligencia de dispositivos, datos de telecomunicaciones e historial interno. Esta combinación permite construir un perfil completo que revela inconsistencias y señales de alerta propias del FPF.
  • Detección Temprana de Intención Fraudulenta : Más allá de las verificaciones estándar, capturar señales de comportamiento desde la solicitud permite obtener insights valiosos, como:

    • Comportamiento en el formulario: velocidad de llenado, uso excesivo de copiar/pegar, cambios rápidos, navegación inusual.
    • Huella digital del dispositivo: uso del mismo dispositivo para múltiples identidades, uso de emuladores o VPNs.
    • Anomalías en la interfaz: interacciones que difieren del comportamiento típico de un usuario legítimo.

    Estas señales tempranas —invisibles para sistemas tradicionales— permiten intervenir antes de incurrir en pérdidas.

  • Modelos Avanzados de Machine Learning: Con estos datos enriquecidos, los modelos de ML pueden:

    • Detectar patrones anómalos que escapan a los controles básicos.
    • Correlacionar señales conductuales con riesgo.
    • Predecir la intención de no pagar mediante el análisis combinado de datos de solicitud, señales de comportamiento, historial de pagos y otros indicadores externos.

  • Decisiones en Tiempo Real y Adaptativas: El FPF requiere respuestas ágiles. Motores de decisión en tiempo real permiten evaluar el riesgo de cada solicitante al instante, aprobando a clientes legítimos y marcando para revisión los sospechosos. Estos sistemas se adaptan rápidamente conforme surgen nuevos patrones de fraude.

Conectar los Puntos a lo Largo del Ciclo de Vida del Cliente: Unificar las plataformas de riesgo crediticio, fraude y cobranzas ofrece beneficios clave:

  • Datos integrados: Las señales captadas durante la detección de fraude fortalecen los modelos de riesgo crediticio.
  • Alertas tempranas para cobranzas: Identificar FPF desde la solicitud permite priorizar estrategias de cobranza o evitar la incorporación de clientes riesgosos.
  • Ciclo de mejora continua: Los datos de desempeño en cobranzas y riesgo retroalimentan los modelos de fraude, afinando su precisión constantemente

Más Allá de la Deuda Incobrable: Prevenir el Fraude Desde el Origen

El fraude de primera persona no es simplemente una deuda mal pagada; es un acto deliberado que requiere una solución dedicada e inteligente. Al romper los silos tradicionales y adoptar un enfoque unificado que combine datos conductuales y tradicionales, se aproveche el poder del machine learning, y se tomen decisiones en tiempo real, las organizaciones pueden revelar esquemas de “sin intención de pagar” y prevenir pérdidas significativas.

Esto no solo protege la rentabilidad, sino que también enfoca los recursos en clientes legítimos, fomentando un ecosistema financiero más seguro y rentable para todos.


Jason Abbott es un líder con 18 años de experiencia en prevención de fraude y actualmente es Director de Soluciones para Fraude en Provenir. Está especializado en fraude en aplicaciones, identidad y autenticación, con sólida experiencia en gestión de productos y estrategias de salida al mercado para software antifraude. Ha ocupado puestos relevantes en bancos como JPMorgan Chase & Co., Barclays y HSBC, y contribuye activamente a la industria compartiendo conocimientos sobre amenazas emergentes.

Obtenga más información sobre nuestra solución contra el fraude

Contáctenos

Biblioteca de Recursos

BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...
CM

Gestión de Clientes ...
Gestión de Clientes Impulsada por IA:Cómo las Instituciones Líderes Convierten la Inteligencia en Ingresos Lo que cubre esta guía: La ...
De la Personalización a la Hiperpersonalización para insituciones financieras

De la Personalizació...

De la Personalización a la Hiperpersonalización:Un Manual Ejecutivo Resumen Ejecutivo Las instituciones financieras que utilizan la hiperpersonalización están logrando aumentos ...

Continuar leyendo