Ir al contenido principal

Autor: veeresh

El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

Libro electrónico

El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

Panorama 2024–2026 · Diagnóstico · Mutaciones estructurales · Ventaja decisional

INTRODUCCIÓN

Con 1.148.650 matriculaciones en 2025, el mejor dato desde la pandemia, el sector de la automoción en España atraviesa un momento de clara recuperación. Sin embargo, detrás de estas cifras se está produciendo una transformación profunda: el renting ya representa una de cada cuatro matriculaciones, los vehículos eléctricos han duplicado su cuota de mercado en apenas un año y los modelos de scoring que funcionaban en 2022 ya no son suficientes para gestionar las nuevas carteras.

En un mercado donde la cuota mensual es determinante, cada segundo de fricción en el proceso de financiación puede traducirse en una venta perdida. Este eBook analiza las tendencias que están redefiniendo la financiación del automóvil en España: la llegada de marcas chinas con un valor residual todavía incierto, el crecimiento del renting entre particulares y pymes, la digitalización de la experiencia de compra y el reto de mantener decisiones consistentes en un entorno multicanal cada vez más complejo.

No se trata de un informe de tendencias más. Es un análisis práctico basado en datos y perspectivas de algunas de las principales organizaciones del sector, como Arval, Santander Consumer Finance, ANFAC y Ayvens, acompañado de una hoja de ruta para que financiadores, operadores de renting, financieras y redes de distribución adapten sus procesos de decisión y estén preparados para afrontar los retos del mercado actual.
Completa el formulario para obtener el libro electrónico.

«En un mercado marcado por la cuota mensual y la transición hacia el vehículo eléctrico, la capacidad de tomar decisiones rápidas y precisas ha dejado de ser una cuestión operativa para convertirse en un factor clave de competitividad.»

+12,9% — matriculaciones VN en 2025 vs. 2024 +94,6% — crecimiento BEV+PHEV en un solo año ~25% — cuota del renting sobre VN nuevos
PARA QUIÉN ES
Si trabajas en crédito, riesgo, producto o tecnología para una entidad financiera, un operador de renting o una red de distribución en España, este documento está escrito para ti.
  • Financieras cautivas y bancos especialistas
  • Operadores de renting y leasing
  • Directores de riesgo, crédito y producto
  • CTO, arquitectos y equipos de tecnología decisional
  • Redes de distribución y concesionarios
  • Directivos de estrategia y transformación

Accede al análisis más completo sobre la financiación automotriz en España

23 páginas de diagnóstico operacional, datos de mercado actualizados y una hoja de ruta práctica para transformar tu infraestructura decisional.

BIBLIOTECA DE RECURSOS
El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo.

El mercado español d...

Libro electrónico El mercado español del automóvil crece. Financiarlo, sin embargo, se ha vuelto mucho más complejo. Panorama 2024–2026 · ...
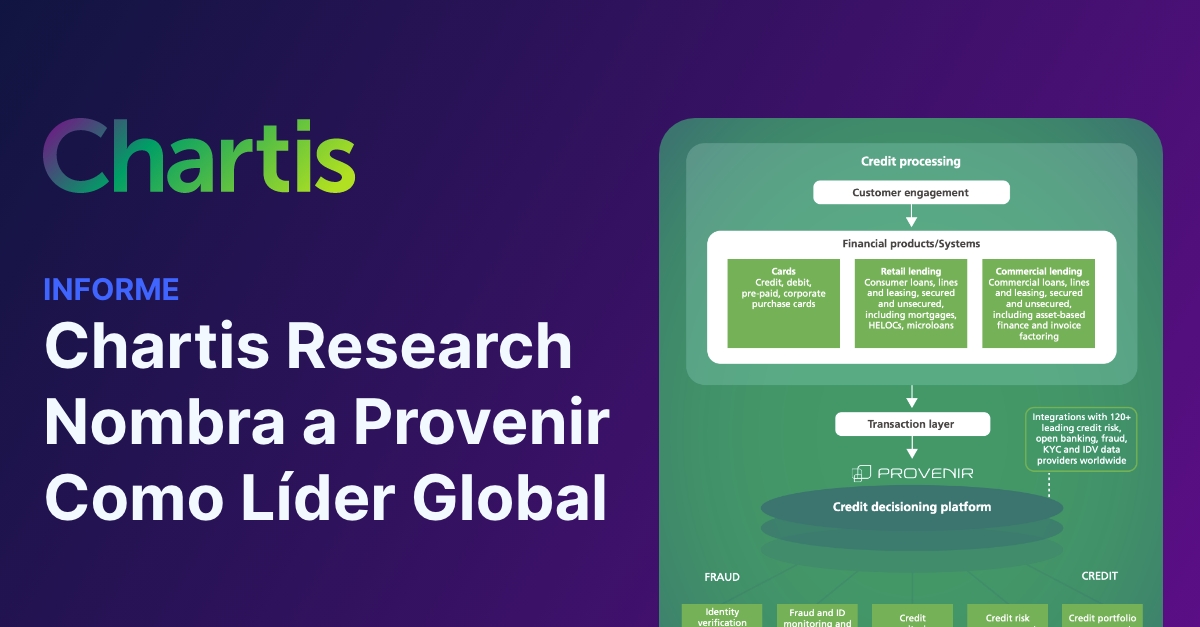
chartis report

Chartis Research Nom...

Informe Chartis Research Nombra a Provenir Como Líder Global Crédito y Fraude: Una Visión Holística de la Gestión de Riesgos ...
Cómo los Telcos pueden aumentar ingresos y reducir riesgos

Cómo los Telcos pued...

Conéctate con el éxito: Cómo los Telcos pueden aumentar ingresos y reducir riesgos Impulsando el valor del suscriptor y minimizando ...

Onboarding de comerc...

La velocidad es clave en el onboarding de comerciantes. Descubre cómo equilibrar velocidad, compliance y gestión de riesgo en este ...

Atención a la brecha...

Atención a la brecha: La necesidad de préstamos rápidos y accesibles para PYMEs Las pequeñas y medianas empresas (PYMEs) son ...

Guía del Comprador d...

¿Te sientes abrumado por el panorama de las plataformas de toma de decisiones en riesgos crediticios? Nuestra guía completa te ...
El Cambio Hacia La Rentabilidad: Evolucionando Con BNPL

El Cambio Hacia La R...

Explora cómo puedes hacer que tu tecnología BNPL sea a prueba de los cambios que vienen en el futuro y ...

El secreto del éxito...

Explora cómo puedes convertir los desafíos en oportunidades en los principales cinco casos de uso: automóviles, hipotecas, comercio minorista o ...

Continuar leyendo

BLOG FPF - ES - Jason-feature

Fraude de Primera Persona: El Costo Oculto de los «Buenos» Clientes

BLOG

Fraude de Primera Persona:
El Riesgo Oculto Detrás de los “Buenos” Clientes

Revelando el Riesgo con un Enfoque Unificado

jason abbott headshot

Jason Abbott 

En la incansable lucha contra el fraude, nuestra industria tradicionalmente se ha enfocado intensamente en ataques de terceros —los criminales evidentes que intentan robar identidades o secuestrar cuentas. Si bien este enfoque es crucial, puede oscurecer una amenaza mucho más insidiosa y subestimada: el fraude de primera persona (FPF, por sus siglas en inglés).

El fraude de primera persona ocurre cuando un cliente aparentemente legítimo manipula productos o servicios con fines de lucro. A diferencia de los estafadores externos, estas personas a menudo usan su identidad real, lo que los hace increíblemente difíciles de detectar con métodos tradicionales de prevención. Su naturaleza sigilosa hace que el FPF pase desapercibido, disfrazándose como riesgo crediticio o deuda incobrable, erosionando silenciosamente la rentabilidad de muchas empresas a nivel global.

Las formas del Fraude de Primera Persona: más allá de la deuda incobrable

El FPF se presenta en múltiples formas:
  • Sin intención de pagar: El tipo más dañino. El solicitante adquiere un préstamo, línea de crédito o dispositivo con la intención deliberada de no pagar desde el principio. Puede parecer solvente en papel, pero su verdadero objetivo es incumplir.
  • Ingresos o empleo falsos: Inflar ingresos, crear empleos falsos o tergiversar obligaciones financieras para obtener mejores condiciones o mayores límites de crédito.
  • Esquemas de «Bust-Out»: Comenzar con un buen historial de pagos, para luego maximizar líneas de crédito y desaparecer o declararse en bancarrota.
  • Fraude amistoso / abuso de contracargos: Disputar cargos legítimos o fingir no haber recibido productos o servicios para evitar el pago.
  • Cierre temprano de cuentas / «churn»: Usar la cuenta para obtener un beneficio puntual (como un bono o cashback) y luego cerrarla inmediatamente, generando pérdidas para el proveedor.

El mayor reto del FPF — especialmente en casos de “sin intención de pagar”— es que difumina la línea entre riesgo crediticio y fraude. Un cliente puede parecer simplemente una “mala cuenta”, cuando en realidad es un estafador. Los sistemas de prevención tradicionales, separados de las evaluaciones de riesgo crediticio, no están diseñados para detectar este tipo de engaño.

Por Qué el FPF Pasa Desapercibido: La Línea Borrosa de la Intención

Detectar FPF es complicado por varias razones:

  • Identidad auténtica: El solicitante utiliza su nombre, dirección y documentos genuinos. Esto dificulta que las verificaciones estándar lo identifiquen como fraudulento.
  • Demostrar intención es difícil: A diferencia del robo de identidad, donde el fraude es evidente, el FPF requiere identificar anomalías conductuales y señales sutiles de premeditación.
  • Operaciones fragmentadas: Riesgo crediticio, fraude y cobranzas a menudo trabajan de forma aislada, usando sistemas y datos distintos, lo que impide tener una visión integral del cliente.
  • Falta de datos relevantes: Los modelos crediticios tradicionales se centran en el historial de pagos, pero no incluyen señales dinámicas en tiempo real, como inconsistencias en aplicaciones, biometría conductual o inteligencia de dispositivos.

Unificar el Riesgo para Detectar el Fraude de Primera Persona con Inteligencia Conductual

Combatir eficazmente el FPF —especialmente el tipo “sin intención de pagar”— requiere un enfoque unificado y basado en datos que elimine los silos entre fraude, riesgo crediticio e incluso cobranzas. Esto implica añadir una capa esencial de inteligencia conductual a las evaluaciones de riesgo.

¿Cómo lo logramos?

  • Orquestar una Vista 360° del Solicitante: La clave está en conectar datos diversos: no solo del buró, sino también fuentes alternativas, inteligencia de dispositivos, datos de telecomunicaciones e historial interno. Esta combinación permite construir un perfil completo que revela inconsistencias y señales de alerta propias del FPF.
  • Detección Temprana de Intención Fraudulenta : Más allá de las verificaciones estándar, capturar señales de comportamiento desde la solicitud permite obtener insights valiosos, como:

    • Comportamiento en el formulario: velocidad de llenado, uso excesivo de copiar/pegar, cambios rápidos, navegación inusual.
    • Huella digital del dispositivo: uso del mismo dispositivo para múltiples identidades, uso de emuladores o VPNs.
    • Anomalías en la interfaz: interacciones que difieren del comportamiento típico de un usuario legítimo.

    Estas señales tempranas —invisibles para sistemas tradicionales— permiten intervenir antes de incurrir en pérdidas.

  • Modelos Avanzados de Machine Learning: Con estos datos enriquecidos, los modelos de ML pueden:

    • Detectar patrones anómalos que escapan a los controles básicos.
    • Correlacionar señales conductuales con riesgo.
    • Predecir la intención de no pagar mediante el análisis combinado de datos de solicitud, señales de comportamiento, historial de pagos y otros indicadores externos.

  • Decisiones en Tiempo Real y Adaptativas: El FPF requiere respuestas ágiles. Motores de decisión en tiempo real permiten evaluar el riesgo de cada solicitante al instante, aprobando a clientes legítimos y marcando para revisión los sospechosos. Estos sistemas se adaptan rápidamente conforme surgen nuevos patrones de fraude.

Conectar los Puntos a lo Largo del Ciclo de Vida del Cliente: Unificar las plataformas de riesgo crediticio, fraude y cobranzas ofrece beneficios clave:

  • Datos integrados: Las señales captadas durante la detección de fraude fortalecen los modelos de riesgo crediticio.
  • Alertas tempranas para cobranzas: Identificar FPF desde la solicitud permite priorizar estrategias de cobranza o evitar la incorporación de clientes riesgosos.
  • Ciclo de mejora continua: Los datos de desempeño en cobranzas y riesgo retroalimentan los modelos de fraude, afinando su precisión constantemente

Más Allá de la Deuda Incobrable: Prevenir el Fraude Desde el Origen

El fraude de primera persona no es simplemente una deuda mal pagada; es un acto deliberado que requiere una solución dedicada e inteligente. Al romper los silos tradicionales y adoptar un enfoque unificado que combine datos conductuales y tradicionales, se aproveche el poder del machine learning, y se tomen decisiones en tiempo real, las organizaciones pueden revelar esquemas de “sin intención de pagar” y prevenir pérdidas significativas.

Esto no solo protege la rentabilidad, sino que también enfoca los recursos en clientes legítimos, fomentando un ecosistema financiero más seguro y rentable para todos.


Jason Abbott es un líder con 18 años de experiencia en prevención de fraude y actualmente es Director de Soluciones para Fraude en Provenir. Está especializado en fraude en aplicaciones, identidad y autenticación, con sólida experiencia en gestión de productos y estrategias de salida al mercado para software antifraude. Ha ocupado puestos relevantes en bancos como JPMorgan Chase & Co., Barclays y HSBC, y contribuye activamente a la industria compartiendo conocimientos sobre amenazas emergentes.

Obtenga más información sobre nuestra solución contra el fraude

Contáctenos

Biblioteca de Recursos

261102 - BLOG Andy - FeatureIMG - 62524

5 preguntas que su p...

5 preguntas que su plataforma de decisiones no puede responder (pero debería) La mayoría de las plataformas de decisiones pueden ...
Lo que en realidad se les escapa a los líderes de riesgo

Lo que en realidad s...

Confianza a gran velocidad:lo que en realidad se les escapa a los líderes de riesgo La mayoría de las organizaciones ...
BLOG_Bharati_Fernando_-_social_tile

Cómo cambiar un mode...

Cómo cambiar un modelo de decisión sin abrir un ticket Replantear la pregunta «Cambiar un modelo de decisión sin abrir ...
ES-Platform Implementation FAQs

Preguntas Frecuentes...

Preguntas Frecuentes sobre la Implementación de Gestión de Decisiones para Bancos Empresariales Preguntas Frecuentes sobre la Implementación de Gestión de ...
260722 - ARTICLE Mike - FeatureIMG - 61088

La gobernanza de la ...

La gobernanza de la IA en los servicios financieros:qué significa estar "gobernado" en la práctica La inteligencia artificial ha llegado ...
Regulación en LATAM para los Prestamistas Empresariales

Regulación en LATAM ...

De la Protección de Datos a la Rendición de Cuentas en las Decisiones:Qué Significa la Regulación en LATAM para los ...
El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias

El Coste Real de la ...

El Coste Real de la Dependencia de Proveedores en la Toma de Decisiones Crediticias Un patrón se repite constantemente en ...
BLOG Matthew - FeatureIMG

¿Qué aspecto tiene u...

¿Qué aspecto tiene una buena revisión de proveedores de datos? La mayoría de las instituciones financieras saben que deberían revisar ...

Continuar leyendo